
Tất Tần Tật Chi Tiết Về Thuế Tiêu Thụ Đặc Biệt Mới Nhất
Nắm vững bản chất và cách tính thuế tiêu thụ đặc biệt giúp doanh nghiệp chủ động tối ưu chi phí, đảm bảo tính tuân thủ pháp lý và tránh các rủi ro tài chính phát sinh.
Khi tiến hành hoạt động sản xuất, kinh doanh hoặc nhập khẩu hàng hóa, các doanh nghiệp thường phải đối mặt với nhiều nghĩa vụ thuế khác nhau.
Trong đó, thuế tiêu thụ đặc biệt (TTĐB) đóng vai trò là một công cụ điều tiết quan trọng của Nhà nước đối với nền kinh tế. Bài viết này sẽ cung cấp góc nhìn toàn diện về quy định, đối tượng chịu thuế, phương pháp tính cũng như biểu thuế suất cập nhật mới nhất cho doanh nghiệp.
Chi Tiết Về Thuế Tiêu Thụ Đặc Biệt Mới Nhất
Khái Niệm Và Bản Chất Của Thuế Tiêu Thụ Đặc Biệt
Hiểu rõ bản chất gián thu và mục đích điều tiết của thuế tiêu thụ đặc biệt là nền tảng quan trọng giúp cá nhân, tổ chức xác định đúng nghĩa vụ nghĩa vụ thuế.
Thuế tiêu thụ đặc biệt là gì?
Thuế tiêu thụ đặc biệt (Special Consumption Tax - SCT) là một loại thuế gián thu, đánh trực tiếp vào một số loại hàng hóa, dịch vụ đặc biệt thuộc danh mục Nhà nước quy định nhằm điều tiết sản xuất, kinh doanh và tiêu dùng xã hội. Người chịu thuế thực tế là người tiêu dùng cuối cùng thông qua việc trả giá mua hàng hóa hoặc dịch vụ đã bao gồm tiền thuế. Tuy nhiên, người có nghĩa vụ kê khai và nộp thuế vào ngân sách nhà nước lại là các cơ sở sản xuất, kinh doanh hoặc doanh nghiệp nhập khẩu mặt hàng đó.
Đặc điểm cốt lõi của thuế tiêu thụ đặc biệt
Thuế tiêu thụ đặc biệt sở hữu những nét đặc trưng riêng biệt so với các sắc thuế khác trong hệ thống thuế hiện hành:
Tính chất gián thu: Thuế được cấu thành trực tiếp trong giá bán của hàng hóa hay giá dịch vụ.
Tập trung ở khâu đầu tiên: Thuế chỉ thu một lần ở khâu sản xuất hoặc khâu nhập khẩu hàng hóa, dịch vụ. Khi hàng hóa tiếp tục lưu thông thương mại ở các khâu bán buôn, bán lẻ tiếp theo thì không phải chịu thuế TTĐB nữa.
Phạm vi áp dụng có chọn lọc: Sắc thuế này không đánh trên diện rộng mà chỉ hướng vào danh mục một số hàng hóa, dịch vụ cao cấp, xa xỉ hoặc các mặt hàng không khuyến khích tiêu dùng (như rượu, bia, thuốc lá, kinh doanh casino...).
Vai trò của thuế TTĐB đối với ngân sách và xã hội
Không chỉ là nguồn thu ngân sách quan trọng, Thuế tiêu thụ đặc biệt còn có ý nghĩa định hướng kinh tế - xã hội trong dịch vụ xuất nhập khẩu. Thông qua việc quy định mức thuế suất cao, Nhà nước hạn chế việc tiêu dùng các sản phẩm có hại cho sức khỏe cộng đồng hoặc tác động tiêu cực đến môi trường.
Đồng thời, đây cũng là công cụ góp phần tái phân phối thu nhập, giảm bớt khoảng cách giàu nghèo bằng cách đánh thuế cao vào hàng hóa xa xỉ dành cho nhóm tiêu dùng có thu nhập cao.
Đối Tượng Chịu Thuế Và Không Chịu Thuế Tiêu Thụ ĐB
Xác định chính xác đối tượng thuộc hoặc không thuộc diện chịu thuế tiêu thụ đặc biệt giúp doanh nghiệp phân loại hóa đơn, áp mã HS và lập dự toán chi phí chuẩn xác.
Đối Tượng Chịu Thuế Và Không Chịu Thuế Tiêu Thụ ĐB
Danh mục hàng hóa chịu thuế TTĐB
Theo Luật Thuế tiêu thụ đặc biệt, các nhóm hàng hóa sau đây thuộc đối tượng điều tiết:
Thuốc lá lá, thuốc lá sợi, xì gà và các chế phẩm khác từ cây thuốc lá.
Thuế tiêu thụ đặc biệt rượu và bia các loại.
Xe ô tô dưới 24 chỗ (bao gồm xe chở người, xe chở hàng cabin kép, xe vừa chở người vừa chở hàng).
Xe mô tô hai bánh, xe mô tô ba bánh có dung tích xi-lanh trên 125cm³.
Tàu bay, du thuyền (sử dụng cho mục đích dân dụng).
Xăng các loại, chế phẩm sinh học dùng để pha chế xăng.
Máy điều hòa nhiệt độ công suất từ 90.000 BTU trở xuống.
Bài lá, vàng mã, hàng mã (không bao gồm đồ chơi trẻ em, dụng cụ học tập).
Danh mục dịch vụ chịu thuế TTĐB
Các dịch vụ kinh doanh mang tính chất giải trí cao cấp hoặc hạn chế tiêu dùng chịu thuế bao gồm:
Kinh doanh vũ trường, mát-xa (massage), Thuế tiêu thụ đặc biệt karaoke.
Kinh doanh casino, trò chơi điện tử có thưởng (bao gồm máy xèng, jackpot...).
Kinh doanh đặt cược (đặt cược thể thao, đua ngựa, đua chó...).
Kinh doanh sân gôn (golf) bao gồm bán thẻ hội viên, vé chơi gôn.
Kinh doanh xổ số.
Các trường hợp không thuộc diện chịu thuế TTĐB
Nhà nước quy định miễn Thuế tiêu thụ đặc biệt trong một số trường hợp cụ thể để hỗ trợ xuất khẩu và phục vụ mục đích an sinh, chuyên dùng:
Hàng hóa do cơ sở sản xuất, gia công trực tiếp xuất khẩu hoặc bán, ủy thác cho cơ sở kinh doanh khác để xuất khẩu.
Hàng hóa nhập khẩu trong các trường hợp đặc biệt: Viện trợ phi hoàn lại, viện trợ nhân đạo; quà tặng cho cơ quan nhà nước, tổ chức chính trị - xã hội; hàng hóa quá cảnh, mượn đường, tạm nhập tái xuất.
Xe ô tô chuyên dùng: Xe cứu thương, xe chở phạm nhân, xe tang lễ, xe kiểm tra quay phim truyền hình lưu động, xe thiết kế vừa có chỗ ngồi vừa có chỗ đứng chở từ 24 người trở lên, xe chạy trong khu vui chơi, giải trí, thể thao không đăng ký lưu hành giao thông.
Người Nộp Thuế Và Căn Cứ Tính Thuế Đặc Biệt
Doanh nghiệp cần xác định rõ tư cách pháp lý của người nộp thuế cũng như các căn cứ pháp lý để làm chuẩn cho quá trình tính toán Thuế tiêu thụ đặc biệt.
Ai là người phải nộp thuế TTĐB?
Người nộp thuế TTĐB là các tổ chức, cá nhân có hoạt động sản xuất, gia công, kinh doanh hoặc nhập khẩu hàng hóa và dịch vụ thuộc diện chịu thuế TTĐB tại Việt Nam. Trong trường hợp tổ chức, cá nhân có hoạt động mua hàng hóa chịu thuế TTĐB của cơ sở sản xuất để xuất khẩu nhưng không xuất khẩu mà bán trong nước thì tổ chức, cá nhân đó chính là người nộp thuế TTĐB.
Căn cứ tính thuế TTĐB
Nghĩa vụ thuế TTĐB của một cơ sở được xác định dựa trên hai yếu tố cơ bản:
Giá tính thuế TTĐB: Là giá bán hoặc giá dịch vụ chưa bao gồm thuế TTĐB, thuế bảo vệ môi trường (nếu có) và Thuế giá trị gia tăng (VAT).
Thuế suất thuế TTĐB: Mức phần trăm (%) được quy định chi tiết cho từng loại hàng hóa, dịch vụ cụ thể trong Biểu thuế suất do Quốc hội ban hành.
Hướng Dẫn Cách Tính Thuế TTĐB
Nắm chắc công thức và áp dụng thành thạo các ví dụ thực tế sẽ giúp bộ phận kế toán tính toán nghĩa vụ thuế tiêu thụ đặc biệt chính xác, hạn chế sai sót khi lập báo cáo.
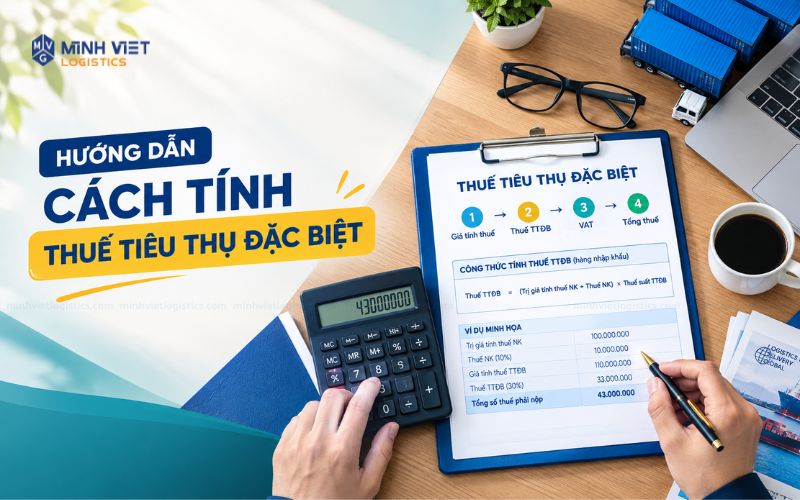
Hướng Dẫn Cách Tính Thuế Tiêu Thụ Đặc Biệt
Công thức tính thuế TTĐB tổng quát
Công thức chuẩn để xác định tiền thuế TTĐB cần nộp:
Số thuế TTĐB phải nộp = Giá tính thuế TTĐB x Thuế suất thuế TTĐB
Cách xác định Giá tính thuế TTĐB cho từng trường hợp
Trường hợp 1: Hàng hóa sản xuất trong nước bán ra
Giá tính thuế TTĐB = {Giá bán chưa có thuế VAT - Thuế BVMT (nếu có)} / {Thuế suất thuế TTĐB}
Trường hợp 2: Hàng hóa nhập khẩu ở khâu nhập khẩu
Giá tính thuế TTĐB =Giá tính thuế nhập khẩu + Thuế nhập khẩu
(Lưu ý: Giá tính thuế nhập khẩu thường được xác định theo giá CIF hoặc giá trị tờ khai hải quan được chấp nhận).
Trường hợp 3: Đối với kinh doanh dịch vụ
Giá tính thuế TTĐB = Giá dịch vụ chưa có thuế VAT / {1 + Thuế suất thuế TTĐB}
Bài toán thực tế áp dụng (Case Study)
Ví dụ 1 (Sản xuất trong nước): Doanh nghiệp A sản xuất rượu trên 20 độ, bán ra thị trường với giá chưa bao gồm Thuế giá trị gia tăng (VAT) là 330.000 VNĐ/chai. Mức thuế suất thuế TTĐB cho rượu từ 20 độ trở lên là 65%.
Giá tính thuế TTĐB = 330.000 / (1 + 0.65) = 200.000 VNĐ/chai.
Số thuế TTĐB phải nộp cho 1 chai = 200.000 x 65% = 130.000 VNĐ.
Ví dụ 2 (Nhập khẩu hàng hóa): Doanh nghiệp B nhập khẩu 1 chiếc xe ô tô 5 chỗ dung tích xi-lanh 2.5L. Giá tính thuế nhập khẩu (CIF) là 20.000 USD. Mức thuế nhập khẩu ưu đãi là 70%. Thuế suất thuế TTĐB áp dụng cho dòng xe này là 50%. Tỷ giá quy đổi: 1 USD = 25.000 VNĐ.
Giá tính thuế nhập khẩu (VNĐ) = 20.000 x 25.000 = 500.000.000 VNĐ.
Thuế nhập khẩu phải nộp = 500.000.000 x 70% = 350.000.000 VNĐ.
Giá tính thuế TTĐB = 500.000.000 + 350.000.000 = 850.000.000 VNĐ.
Thuế TTĐB phải nộp = 850.000.000 x 50% = 425.000.000 VNĐ.
Bảng Thuế Suất Thuế Tiêu Thụ ĐB Mới Nhất
Tra cứu chính xác bảng thuế suất pháp định giúp doanh nghiệp phòng tránh rủi ro kê khai thiếu hoặc áp sai mã Thuế tiêu thụ đặc biệt khi lập hóa đơn.
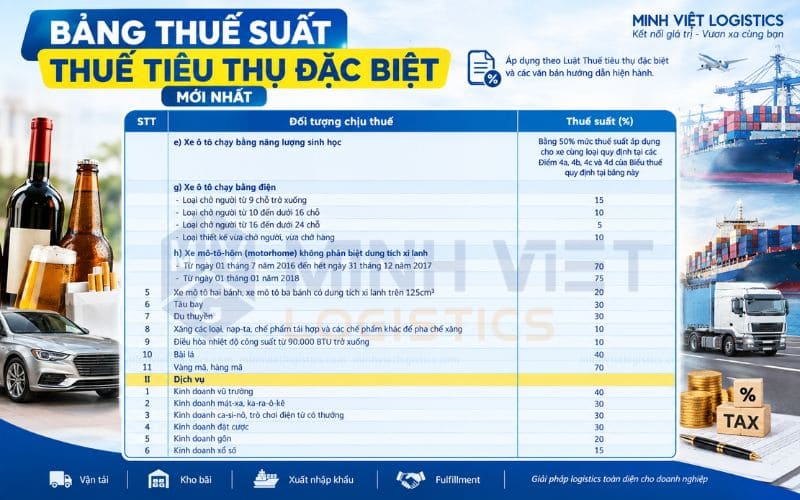
Bảng Thuế Suất Thuế Tiêu Thụ ĐB Mới Nhất
Biểu thuế suất đối với nhóm Hàng hóa
Dưới đây là mức thuế suất áp dụng cho một số nhóm mặt hàng chịu Thuế tiêu thụ đặc biệt phổ biến:
STT | Danh Mục Hàng Hóa | Thuế Suất (%) |
1 | Thuốc lá lá, xì gà, các dạng thuốc lá khác | 75% |
2 | Thuế tiêu thụ đặc biệt rượu | |
a) Rượu từ 20 độ trở lên | 65% | |
b) Rượu dưới 20 độ | 35% | |
3 | Bia các loại | 65% |
4 | Xe ô tô chở người dưới 9 chỗ | |
a) Dung tích xi-lanh từ 1.500 cm³ trở xuống | 35% | |
b) Dung tích xi-lanh từ trên 1.500 cm³ đến 2.500 cm³ | 40% - 50% | |
c) Dung tích xi-lanh từ trên 2.500 cm³ đến 3.000 cm³ | 60% | |
d) Dung tích xi-lanh trên 3.000 cm³ | 90% - 150% | |
5 | Xe mô tô 2-3 bánh có dung tích > 125cm³ | 20% |
6 | Thuế tiêu thụ đặc biệt xăng | 7% - 10% |
7 | Điều hòa nhiệt độ (<= 90.000 BTU) | 10% |
Biểu thuế suất đối với nhóm Dịch vụ
STT | Danh Mục Dịch Vụ | Thuế Suất (%) |
1 | Kinh doanh vũ trường | 40% |
2 | Kinh doanh mát-xa (massage), thuế tiêu thụ đặc biệt karaoke | 30% |
3 | Kinh doanh casino, trò chơi điện tử có thưởng | 35% |
4 | Kinh doanh đặt cược | 30% |
5 | Kinh doanh sân gôn (golf) | 20% |
6 | Kinh doanh xổ số | 15% |
Các Quy Định Về Thuế TTĐB Cho Doanh Nghiệp
Dưới đây là tổng hợp toàn bộ các quy định pháp lý quan trọng nhất về Thuế tiêu thụ đặc biệt (TTĐB) áp dụng cho doanh nghiệp, từ đối tượng chịu thuế, cách tính, biểu thuế suất cho đến quy trình kê khai và quyết toán.
Quy Định Về Khấu Trừ Và Hoàn Thuế
Doanh nghiệp sản xuất có sử dụng nguyên liệu chịu Thuế tiêu thụ đặc biệt cần áp dụng đúng chính sách khấu trừ để cân đối ngân sách và tối ưu hóa chi phí sản xuất.
Nguyên tắc và điều kiện khấu trừ thuế TTĐB
Cơ sở sản xuất hàng hóa chịu Thuế tiêu thụ đặc biệt bằng nguyên liệu đã nộp thuế TTĐB (nhập khẩu hoặc mua từ cơ sở sản xuất trong nước) được quyền khấu trừ số thuế TTĐB đã nộp ở khâu nguyên liệu tương ứng với số lượng sản phẩm tiêu thụ ra thị trường.
Điều kiện khấu trừ: Có hợp đồng mua bán nguyên liệu hợp pháp; có chứng từ nộp thuế TTĐB ở khâu nhập khẩu hoặc hóa đơn GTGT thể hiện rõ thuế TTĐB ở khâu mua trong nước; thanh toán qua ngân hàng đúng quy định.
Các trường hợp được hoàn thuế TTĐB
Cơ quan thuế thực hiện hoàn Thuế tiêu thụ đặc biệt cho người nộp thuế trong các trường hợp:
Hàng hóa tạm nhập tái xuất.
Nguyên liệu nhập khẩu để sản xuất, gia công hàng hóa xuất khẩu.
Doanh nghiệp quyết toán thuế khi sáp nhập, chia tách, giải thể, phá sản có số thuế TTĐB nộp thừa.
Hoàn thuế theo quyết định của cơ quan có thẩm quyền hoặc theo điều ước quốc tế mà Việt Nam là thành viên.
Quy Trình Kê Khai Và Nộp Thuế Cho Doanh Nghiệp
Kê khai Thuế tiêu thụ đặc biệt đúng hạn và theo biểu mẫu chuẩn giúp doanh nghiệp chủ động vận hành chuỗi cung ứng mà không gặp gián đoạn pháp lý.
Quy Trình Kê Khai Và Nộp Thuế Cho Doanh Nghiệp
Hồ sơ kê khai thuế TTĐB bao gồm những gì?
Hồ sơ khai Thuế tiêu thụ đặc biệt chuẩn bị cho cơ quan thuế quản lý trực tiếp gồm có:
Tờ khai thuế tiêu thụ đặc biệt (Mẫu số 01/TTĐB ban hành kèm theo Thông tư hiện hành).
Bảng kê hóa đơn bán hàng hóa, dịch vụ chịu thuế TTĐB (Mẫu phụ lục kèm theo).
Bảng kê thuế TTĐB được khấu trừ (nếu có phát sinh khấu trừ nguyên liệu đầu vào).
Thời hạn nộp hồ sơ kê khai và nộp thuế
Theo tháng: Chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế.
Theo quý: Chậm nhất là ngày cuối cùng của tháng đầu tiên của quý tiếp theo (áp dụng đối với doanh nghiệp đủ điều kiện kê khai thuế theo quý).
Những Lưu Ý Quan Trọng Cho Kế Toán Doanh Nghiệp
Dưới đây là phần Những Lưu Ý Quan Trọng Cho Kế Toán Doanh Nghiệp kê khai Thuế tiêu thụ đặc biệt chi tiết giúp làm rõ bản chất và rủi ro pháp lý cho từng lưu ý:
Thời điểm xác định thuế TTĐB:
Đối với hàng hóa: Là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phụ thuộc vào việc doanh nghiệp đã thu được tiền hay chưa. Kế toán cần ghi nhận thuế ngay khi xuất kho bàn giao hàng để tránh rủi ro bị cơ quan thuế truy thu phạt chậm nộp.
Đối với dịch vụ: Là thời điểm hoàn thành việc cung ứng dịch vụ hoặc thời điểm lập hóa đơn dịch vụ (tùy điều kiện nào đến trước). Doanh nghiệp kinh doanh karaoke, massage, golf... cần đối soát doanh thu hằng ngày để kê khai đúng kỳ.
Tiêu dùng nội bộ / Biếu tặng: Hàng hóa chịu thuế TTĐB mang đi tiêu dùng nội bộ, biếu, tặng, khuyến mại vẫn phải chịu thuế TTĐB theo giá bán của sản phẩm cùng loại trên thị trường.
Chi phí được trừ khi tính thuế TNDN: Tiền thuế TTĐB đã nộp đối với hàng hóa, dịch vụ bán ra được tính vào chi phí hợp lý khi xác định thu nhập chịu thuế TNDN.
Dịch Vụ Xuất Nhập Khập Uy Tín Của Minh Việt Logistics
Lựa chọn một đối tác Logistics uy tín giúp doanh nghiệp giải quyết bài toán tính thuế hải quan phức tạp, thông quan nhanh chóng và tối ưu hóa chuỗi cung ứng quốc tế.
Minh Việt Logistics tự hào là đơn vị hàng đầu cung cấp giải pháp xuất nhập khẩu toàn diện cho doanh nghiệp.
Đội ngũ chuyên gia giàu kinh nghiệm, tính toán chính xác tổng chi phí thuế (Thuế NK, Thuế TTĐB, Thuế VAT) ngay trước khi hàng về cảng.
Đại lý thủ tục hải quan chuyên nghiệp, hạn chế tối đa tình trạng lưu kho bãi.
Cung cấp dịch vụ vận tải đa phương thức toàn cầu (đường biển, đường hàng không, đường bộ) với chi phí cạnh tranh nhất.
Khai báo hải quan, xin giấy phép chuyên ngành (nếu có), kiểm tra chất lượng và vận chuyển tận kho khách hàng (Door-to-Door).
Đừng để những phức tạp về thuế và thủ tục hải quan làm chậm tiến độ kinh doanh của bạn. Liên hệ ngay với Minh Việt Logistics để nhận tư vấn chuyên sâu và báo giá ưu đãi nhất!
Thuế tiêu thụ đặc biệt là một sắc thuế có tính chất quản lý cao và cách tính tương đối phức tạp, đặc biệt là ở khâu nhập khẩu và sản xuất nguyên liệu liên hoàn.
Để đảm bảo doanh nghiệp vận hành an toàn và tuân thủ pháp luật, việc nắm chắc công thức tính, cập nhật biểu thuế suất và thực hiện kê khai chuẩn xác là điều bắt buộc.
Câu Hỏi Thường Gặp (FAQ)
Phần giải đáp dưới đây tổng hợp những vấn đề doanh nghiệp thường quan tâm khi xác định đối tượng chịu thuế, cách tính và nghĩa vụ liên quan đến thuế tiêu thụ đặc biệt.
Xe ô tô điện có phải nộp thuế tiêu thụ đặc biệt không?
Có. Ô tô sử dụng động cơ điện vẫn thuộc nhóm phương tiện có thể chịu thuế tiêu thụ đặc biệt theo quy định. Tuy nhiên, chính sách thuế hiện hành có mức thuế suất riêng đối với một số dòng xe ô tô chạy bằng điện nhằm hỗ trợ định hướng sử dụng phương tiện tiết kiệm năng lượng và giảm tác động đến môi trường.
Mức thuế cụ thể không giống nhau giữa các loại xe mà được xác định dựa trên tiêu chí và thời gian sử dụng xe theo quy định pháp luật.
Loại hàng hóa & dịch vụ thuộc diện chịu thuế tiêu thụ là gì?
Thuế tiêu thụ đặc biệt sẽ không chịu cho tất cả các loại hàng hóa và dịch vụ mà chỉ với các nhóm do pháp luật quy định. Một số đối tượng phổ biến gồm thuốc lá, rượu, bia, ô tô thuộc phạm vi chịu thuế và một số hàng hóa, dịch vụ đặc thù khác.
Danh mục này có thể được sửa đổi, bổ sung theo từng giai đoạn. Do đó, doanh nghiệp cần đối chiếu quy định đang có hiệu lực tại thời điểm phát sinh hoạt động sản xuất, nhập khẩu hoặc kinh doanh để xác định nghĩa vụ chính xác.
Đối tượng nào sẽ phải nộp loại thuế tiêu thụ đặc biệt?
Nghĩa vụ nộp thuế tiêu thụ đặc biệt được xác định dựa trên hoạt động mà tổ chức, cá nhân thực hiện và loại hàng hóa, dịch vụ liên quan.
Đơn vị sản xuất hàng hóa sẽ phải chịu thuế, tổ chức hoặc cá nhân về việc nhập khẩu hàng hóa thuộc diện chịu thuế và bên kinh doanh dịch vụ có thể sẽ là người nộp thuế.
Với hoạt động nhập khẩu, doanh nghiệp cần xác định đồng thời đối tượng hàng hóa, mã hàng, thời điểm nhập khẩu và chính sách thuế áp dụng để thực hiện đúng nghĩa vụ.
Công thức để tính thuế tiêu thụ được xác định ra sao?
Số thuế tiêu thụ đặc biệt phải nộp được xác định dựa trên căn cứ tính thuế và mức thuế suất tương ứng với từng loại hàng hóa hoặc dịch vụ. Với trường hợp áp dụng thuế suất theo tỷ lệ phần trăm, giá tính thuế sẽ được sử dụng làm cơ sở để xác định số thuế phát sinh.
Tuy nhiên, cách xác định giá tính thuế có thể khác nhau tùy từng nghiệp vụ, đặc biệt đối với hàng hóa sản xuất, nhập khẩu hoặc giao dịch qua các khâu phân phối. Doanh nghiệp cần kiểm tra đúng quy định cho từng trường hợp.
Thuế tiêu thụ đặc biệt đã nộp có được khấu trừ hay không?
Một số khoản thuế tiêu thụ đặc biệt đã nộp có thể được xem xét khấu trừ khi doanh nghiệp xác định số thuế phải nộp ở các khâu tiếp theo, nếu đáp ứng đầy đủ điều kiện pháp luật quy định.
Quyền khấu trừ không áp dụng đồng nhất cho mọi loại hàng hóa và giao dịch mà phụ thuộc vào từng trường hợp cụ thể. Doanh nghiệp cần có hóa đơn, chứng từ và hồ sơ chứng minh số thuế đã nộp theo yêu cầu. Trước khi kê khai, nên kiểm tra điều kiện khấu trừ tương ứng với nghiệp vụ thực tế phát sinh.
MINH VIỆT LOGISTICS UY TÍN - TẬN TÂM - CHUYÊN NGHIỆP


Dịch Vụ Kho Chung Trọn Gói Tại Minh Việt Logistics
Dịch Vụ Vận Tải Tại Minh Việt Logistics
Dịch Vụ Xuất Nhập Khẩu Chuyên Nghiệp Uy Tín Tại Minh Việt

Minh Việt Logistics nhận lô xe Vans đầu tiên – Bước tiến chiến lược trong hành trình logistics xanh tại Hà Nội

Dịch vụ kho chung & kho fulfillment tại Bình Chánh – Giải pháp tối ưu vận hành cho doanh nghiệp TMĐT

Kho chung, kho fulfillment tại Ngọc Hồi, Thanh Trì – Giải pháp tối ưu chi phí cho doanh nghiệp 2026
MINH VIỆT LOGISTICS ĐƠN VỊ LOGISTICS UY TÍN VIỆT NAM


