
Biểu Thuế Xuất Nhập Khẩu 2026 Mới Nhất Hiện Nay
Biểu thuế xuất nhập khẩu 2026 - Bài viết này cung cấp toàn bộ thông tin tổng quan, cấu trúc chi tiết, phương pháp tra cứu chuẩn kỹ thuật hải quan và hệ thống biểu đồ so sánh.
Năm 2026, hệ thống thuế quan của Việt Nam tiếp tục có những điều chỉnh quan trọng nhằm thực thi cam kết tại các Hiệp định thương mại tự do (FTA) thế hệ mới, đồng thời cập nhật các danh mục quản lý chuyên ngành chặt chẽ hơn.
Biểu Thuế Xuất Nhập Khẩu 2026 Mới Nhất Hiện Nay
Tổng Quan Về Biểu Thuế Xuất Nhập Khẩu 2026
Biểu thuế xuất nhập khẩu 2026 là cơ sở quan trọng giúp doanh nghiệp xác định mức thuế phải nộp đối với từng loại hàng hóa khi thực hiện hoạt động xuất nhập khẩu.
Biểu thuế xuất nhập khẩu 2026 là gì?
Biểu thuế xuất nhập khẩu 2026 là tập hợp các quy định về mã số hàng hóa (Mã HS - Harmonized System) và các mức thuế suất tương ứng áp dụng đối với hàng hóa xuất khẩu, nhập khẩu qua biên giới Việt Nam trong năm 2026.
Đây là tài liệu nghiệp vụ không thể thiếu của cán bộ Hải quan, nhân viên Xuất Nhập Khẩu, Chuyên viên Khai báo Hải quan và các Doanh nghiệp Logistics.
Về mặt pháp lý, Biểu thuế xuất nhập khẩu 2026 được xây dựng dựa trên các văn bản quy phạm pháp luật nền tảng:
Luật Thuế xuất khẩu, thuế nhập khẩu số 107/2016/QH13.
Nghị định số 26/2023/NĐ-CP của Chính phủ về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan.
Các Nghị định của Chính phủ ban hành Biểu thuế nhập khẩu ưu đãi đặc biệt để thực hiện các Hiệp định Thương mại tự do (FTA) giai đoạn 2022 – 2027 (như EVFTA, CPTPP, RCEP, VKFTA, ATIGA...).
Các Nghị định sửa đổi, bổ sung cập nhật các khung thuế suất mới áp dụng từ đầu năm 2026.
Những điểm mới nổi bật trong Biểu thuế XNK 2026
So với các năm trước, Biểu thuế xuất nhập khẩu 2026 thể hiện rõ nét tiến trình cắt giảm thuế quan theo lộ trình cam kết quốc tế sâu rộng hơn:
Tích hợp tổng cộng 32 biểu thuế: Bao gồm 01 Biểu thuế Xuất khẩu, 01 Biểu thuế Nhập khẩu Tự do/Thông thường, 01 Biểu thuế Nhập khẩu Ưu đãi (MFN), cùng 29 Biểu thuế Ưu đãi đặc biệt (FTA) và các thỏa thuận thương mại song phương.
Lộ trình giảm thuế FTA bước vào giai đoạn cuối: Nhiều mặt hàng công nghiệp, máy móc, linh kiện điện tử và hàng tiêu dùng thuộc các Hiệp định EVFTA, CPTPP, RCEP tiếp tục hạ thuế suất về 0% hoặc giảm thêm 1,5% - 5% so với năm 2025.
Cập nhật thỏa thuận thương mại song phương mới: Áp dụng các ưu đãi thuế suất mới nhất từ các thỏa thuận thương mại đặc thù (như Thỏa thuận thúc đẩy thương mại song phương Việt Nam - Campuchia giai đoạn mới).
Chuẩn hóa hệ thống Chính sách Quản lý Chuyên ngành: Cập nhật liên tục hơn 100 danh mục quản lý chuyên ngành (kiểm tra chất lượng, kiểm tra an toàn thực phẩm, kiểm dịch động/thực vật, cấp phép nhập khẩu...) được gán trực tiếp theo từng mã HS 8 chữ số, giúp doanh nghiệp tra cứu rủi ro phi thuế quan ngay trên cùng một giao diện.
Cấu Trúc Nội Dung Tích Hợp Trong Biểu Thuế XNK 2026
Biểu thuế xuất nhập khẩu 2026 được thiết kế theo dạng chuẩn hóa đa chiều, tích hợp đầy đủ các luồng thông tin pháp lý và kỹ thuật nhằm phục vụ công tác khai báo hải quan điện tử (VNACCS/VCIS). Cấu trúc của biểu thuế bao gồm các thành tố nền tảng sau:
2.1. Danh mục hàng hóa XNK Việt Nam (Song ngữ Việt - Anh)
Mọi mặt hàng lưu thông qua biên giới đều được mã hóa bằng hệ thống Mã HS (Harmonized System) gồm 8 chữ số dựa trên Danh mục hàng hóa xuất nhập khẩu Việt Nam.
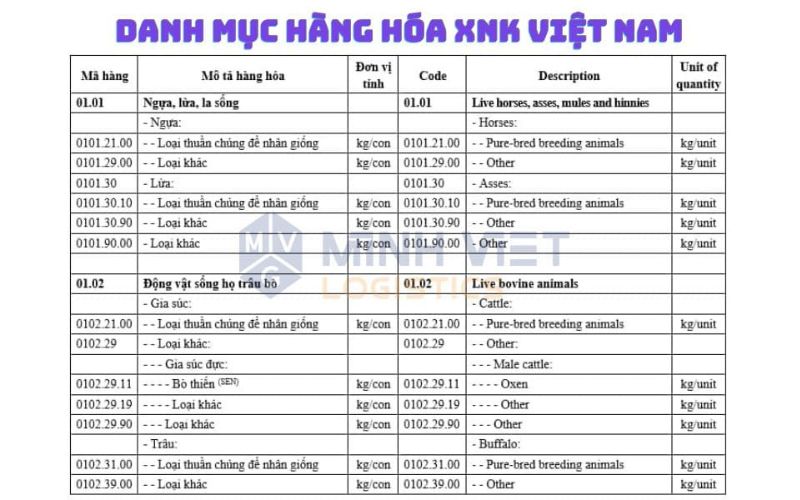
Danh mục hàng hóa XNK Việt Nam (Song ngữ Việt - Anh)
Mã HS (HS Code): Định danh chính xác tên gọi, bản chất kỹ thuật và phân loại nhóm hàng.
Mô tả hàng hóa: Cung cấp định nghĩa chi tiết bằng cả tiếng Việt và tiếng Anh, giúp doanh nghiệp dễ dàng đối chiếu với Invoice, Bill of Lading (B/L) hoặc Catalogue kỹ thuật của nhà sản xuất nước ngoài.
2.2. Hệ thống các loại thuế suất nhập khẩu
Cấu trúc thuế suất nhập khẩu trong Biểu thuế xuất nhập khẩu 2026 được phân loại chặt chẽ thành 3 nhóm cơ bản:
Thuế nhập khẩu thông thường: Áp dụng mức thuế suất bằng 150% thuế suất ưu đãi (MFN) đối với hàng hóa có xuất xứ từ quốc gia, vùng lãnh thổ không thực hiện đối xử tối huệ quốc (MFN) với Việt Nam.
Thuế nhập khẩu ưu đãi (MFN): Áp dụng cho hàng hóa nhập khẩu từ các nước, vùng lãnh thổ thực hiện với Việt Nam (hầu hết các quốc gia thành viên WTO).
Thuế nhập khẩu ưu đãi đặc biệt (FTA): Áp dụng cho hàng hóa có Chứng nhận xuất xứ (C/O) hợp lệ thuộc các Hiệp định thương mại tự do mà Việt Nam là thành viên. Biểu thuế Xuất Nhập Khẩu 2026 tích hợp đầy đủ các cột thuế FTA quan trọng như:
ATIGA (Form D): Các nước trong khối ASEAN.
ACFTA (Form E): ASEAN – Trung Quốc.
AKFTA (Form AK) / VKFTA (Form VK): ASEAN – Hàn Quốc / Việt Nam – Hàn Quốc.
AJCEP (Form AJ) / VJEPA (Form VJ): ASEAN – Nhật Bản / Việt Nam – Nhật Bản.
EVFTA (Form EUR.1): Việt Nam – Liên minh Châu Âu (EU).
CPTPP (Form CPTPP): Các nước thành viên Khối Thái Bình Dương (Canada, Nhật, Úc, Mexico...).
RCEP (Form RCEP): Hiệp định Đối tác Kinh tế Toàn diện Khu vực.
AANZFTA, AIFTA, UKVFTA, VCFTA, EAEU...
Thuế Nhập Khẩu Bổ Sung (Thuế Phòng Vệ Thương Mại):
Ngoài các sắc thuế nhập khẩu cơ bản trên, trong một số trường hợp đặc biệt, hàng hóa nhập khẩu có thể bị áp dụng thêm Thuế nhập khẩu bổ sung nhằm chống lại hành vi cạnh tranh không bình đẳng hoặc bảo vệ ngành sản xuất trong nước.
Thuế chống bán phá giá (Anti-dumping duty): Áp dụng đối với hàng hóa bị bán phá giá vào Việt Nam gây thiệt hại nghiêm trọng cho ngành sản xuất nội địa (phổ biến với sắt thép, nhôm, gỗ, hóa chất từ một số thị trường).
Thuế chống trợ cấp (Countervailing duty): Áp dụng đối với hàng hóa nhập khẩu được nhận trợ cấp từ chính phủ nước xuất khẩu.
Thuế tự vệ (Safeguard duty): Áp dụng tạm thời khi hàng hóa gia tăng nhập khẩu quá mức gây đe dọa sản xuất trong nước.
2.3. Các loại thuế suất xuất khẩu
Mặc dù Việt Nam khuyến khích xuất khẩu, một số mặt hàng tài nguyên thiên nhiên, khoáng sản, hoặc nguyên liệu thô vẫn chịu điều tiết thuế xuất khẩu:
Thuế xuất khẩu thông thường (MFN):
Loại thuế này quy định tại Nghị định 26/2023/NĐ-CP (và các văn bản sửa đổi, bổ sung), áp dụng chung cho hàng hóa xuất khẩu ra nước ngoài không thuộc diện hưởng ưu đãi đặc biệt.
Đối tượng áp dụng: Chủ yếu đánh vào các mặt hàng tài nguyên thiên nhiên thô, khoáng sản, sản phẩm chưa qua chế biến sâu, hoặc hàng hóa Nhà nước muốn hạn chế xuất khẩu để bảo vệ nguồn nguyên liệu trong nước (ví dụ: cát, đá, quặng, gỗ thô, phế liệu kim loại, phân bón...).
Mức thuế suất: Dao động từ 0% đến 40% tùy theo từng mã HS 8 chữ số. Hầu hết các mặt hàng công nghiệp chế biến, chế tạo, nông sản chế biến của Việt Nam đều có mức thuế suất xuất khẩu là 0% để khuyến khích xuất khẩu.
Thuế xuất khẩu ưu đãi (CPTPP, EVFTA, UKVFTA):
Việt Nam là một trong số ít quốc gia có cam kết cắt giảm/xóa bỏ thuế xuất khẩu trong một số Hiệp định Thương mại Tự do (FTA) thế hệ mới.
Các Hiệp định áp dụng:
CPTPP (Hiệp định Đối tác Tiến bộ và Toàn diện xuyên Thái Bình Dương).
EVFTA (Hiệp định Thương mại Tự do Việt Nam - EU).
UKVFTA (Hiệp định TM Tự do Việt Nam - Anh).
Điều kiện áp dụng: Hàng hóa xuất khẩu sang các nước thành viên thuộc Hiệp định và đáp ứng đúng các quy định về chứng nhận xuất xứ, thủ tục hải quan.
Đặc điểm: Thuế suất xuất khẩu ưu đãi được cắt giảm theo lộ trình (thường về 0% sau từ 3 - 15 năm tùy theo mặt hàng) đối với một số nhóm hàng vốn chịu thuế xuất khẩu thông thường (như một số loại khoáng sản, sản phẩm gỗ, hóa chất...).
Các Phương Thức Tính Thuế Suất Xuất Khẩu
Tùy thuộc vào quy định cho từng mã HS cụ thể, thuế suất xuất khẩu được áp dụng theo 3 phương pháp tính:
a) Thuế Suất Theo Tỷ Lệ Phần Trăm (%)
Áp dụng phổ biến nhất cho hầu hết các mặt hàng chịu thuế xuất khẩu.
Công thức:
Thuế xuất khẩu = Trị giá tính thuế (FOB) x Thuế suất (%)
b) Thuế Suất Tuyệt Đối
Áp dụng mức tiền thuế cố định trên một đơn vị hàng hóa xuất khẩu (không phụ thuộc vào giá trị lô hàng).
Công thức:
Thuế xuất khẩu = Số lượng hàng hóa xuất khẩu x Mức thuế tuyệt đối/đơn vị
c) Thuế Suất Hỗn Hợp
Áp dụng đồng thời cả thuế suất theo tỷ lệ phần trăm và thuế suất tuyệt đối cho cùng một mặt hàng.
Công thức:
Thuế xuất khẩu = (Trị giá FOB x Thuế %) + (Số lượng x Mức thuế tuyệt đối)
2.4. Các sắc thuế nội địa thu tại khâu hải quan
Ngoài thuế xuất khẩu/nhập khẩu, Hải quan Việt Nam được giao nhiệm vụ thu hộ các sắc thuế nội địa áp đặt lên hàng hóa nhập khẩu tại thời điểm thông quan:
Thuế giá trị gia tăng (GTGT / VAT): Mức thuế suất phổ biến là 5%, 10% hoặc thuộc diện không chịu thuế GTGT.
Thuế tiêu thụ đặc biệt (TTĐB): Áp dụng cho các mặt hàng xa xỉ hoặc mặt hàng hạn chế tiêu dùng (rượu, bia, thuốc lá, ô tô nguyên chiếc, du thuyền...).
Thuế bảo vệ môi trường (BVMT): Áp dụng cho các sản phẩm có nguy cơ gây ô nhiễm môi trường (xăng dầu, túi nilon thuộc diện chịu thuế, chất dẻo...).
Thuế phòng vệ thương mại: Bao gồm Thuế chống bán phá giá, Thuế chống trợ cấp và Thuế tự vệ áp đặt lên một số mặt hàng nhập khẩu gia tăng đột biến hoặc cạnh tranh không bình đẳng với sản xuất trong nước (như sắt thép, nhôm, gỗ công nghiệp...).
Biểu Đồ & Bảng Tra Cứu Tỷ Lệ Thuế Suất Thực Tế Theo Nhóm Hàng
Biểu thuế xuất nhập khẩu 2026 nhằm giúp doanh nghiệp có cái nhìn trực quan và dễ dàng so sánh sự chênh lệch giữa các tầng thuế suất, dưới đây là bảng tổng hợp tỷ lệ thuế suất thực tế năm 2026 và sơ đồ quy trình tối ưu thuế khi kê khai hải quan.
Bảng tổng hợp so sánh mức thuế theo nhóm hàng chủ lực 2026
Mức thuế suất nhập khẩu thực tế giữa các nhóm hàng hóa có sự phân hóa rõ rệt tùy thuộc vào việc doanh nghiệp áp dụng thuế MFN hay thuế ưu đãi đặc biệt FTA (khi có C/O hợp lệ):
Nhóm hàng hóa | Mã Chương (HS) | Thuế NK MFN trung bình | Thuế NK Ưu đãi FTA (EVFTA/CPTPP/RCEP...) | Thuế GTGT (VAT) | Lưu ý chính sách & Thuế khác |
Nông sản & Thực phẩm | Chương 01 – 24 | 10% – 40% | 0% – 15% (theo lộ trình) | 0% – 8% | Kiểm dịch động/thực vật, an toàn thực phẩm |
Dệt may & Giày da | Chương 50 – 64 | 12% – 20% | 0% (về 0% ở nhiều form FTA) | 8% - 10% | Quy tắc xuất xứ khắt khe (từ sợi/từ vải trở đi) |
Máy móc & Thiết bị điện | Chương 84, 85 | 0% – 15% | 0% | 8% - 10% | Kiểm tra chất lượng, hiệu suất năng lượng |
Ô tô & Phụ tùng | Chương 87 | 5% – 70% | 0% – 35% (giảm theo lộ trình) | 10% | Chịu thêm Thuế TTĐB (35% – 150%) |
Sắt thép & Kim loại | Chương 72, 73 | 0% – 25% | 0% | 8% - 10% | Cần lưu ý các quyết định Thuế chống bán phá giá |
Sơ đồ cây quyết định (Decision Tree)
Để đảm bảo thu được mức thuế suất thấp nhất một cách hợp pháp, doanh nghiệp thực hiện lựa chọn Biểu thuế xuất nhập khẩu 2026 theo luồng logic sau:
[LÔ HÀNG NHẬP KHẨU VỀ VIỆT NAM]
|
v
[Xác định Mã HS 8 chữ số]
|
v
<Lô hàng có Chứng nhận Xuất xứ (C/O)?>
/ \
/ \
(Có) (Không)
/ \
v v
<Có Hiệp định FTA tương ứng?> [Áp dụng Thuế MFN / Thông thường]
/ \
/ \
(Có) (Không)
/ \
v v
<Mức thuế FTA < Thuế MFN?> [Áp dụng Thuế MFN]
/ \
/ \
(Có) (Không)
/ \
v v
[Áp dụng Thuế Ưu đãi FTA] [Áp dụng Thuế MFN]
Hướng Dẫn Tra Cứu Chuẩn Kỹ Thuật Hải Quan
Tra cứu thuế suất không đơn thuần là việc mở file và lấy một con số ngẫu nhiên, mà đòi hỏi quy trình phân tích kỹ thuật chuẩn xác nhằm tuân thủ quy định pháp luật hải quan và tránh các rủi ro truy thu sau thông quan qua Biểu thuế xuất nhập khẩu 2026.
Hướng Dẫn Tra Cứu Chuẩn Kỹ Thuật Hải Quan
Bước 1: Xác định chính xác Mã HS (HS Code) 8 chữ số
Xác định mã HS là bước quan trọng nhất quyết định mức thuế suất:
Áp dụng 6 Quy tắc tổng quát giải thích Việc phân loại hàng hóa theo Danh mục HS của Tổ chức Hải quan Thế giới (WCO).
Dựa trên bộ chứng từ kĩ thuật: Bảng phân tích thành phần (COA), bản vẽ kỹ thuật, Catalogue sản phẩm, hoặc kết quả phân tích phân loại của Hải quan.
Tận dụng công cụ tra cứu mã HS trên hệ thống VNACCS hoặc làm thủ tục Xác định trước mã HS với Tổng cục Hải quan đối với các mặt hàng phức tạp trước khi nhập khẩu.
Bước 2: Căn cứ Xuất xứ hàng hóa (C/O) để chọn Biểu thuế phù hợp
Sau khi có mã HS, doanh nghiệp kiểm tra điều kiện xuất xứ để áp thuế suất tối ưu:
Không có C/O ưu đãi: Áp dụng mức thuế suất MFN (hoặc Thuế thông thường nếu nước xuất khẩu không có quan hệ MFN).
Có C/O ưu đãi hợp lệ:
C/O Form EUR.1 / UKVFTA - Tra cứu cột EVFTA / UKVFTA.
C/O Form E / Form RCEP - Tra cứu cột ACFTA / RCEP tương ứng.
C/O Form AK / Form VK - Tra cứu cột AKFTA / VKFTA.
Lưu ý: C/O phải đáp ứng đúng Quy tắc xuất xứ (ROO) của từng Hiệp định và không vi phạm các tiêu chuẩn về vận chuyển thẳng, tiêu chí xuất xứ (WO, CTH, CTSH, RVC...).
Bước 3: Kiểm tra Thuế GTGT và Thuế Tiêu thụ đặc biệt
Dựa trên mã HS đã chọn, doanh nghiệp tra cứu tiếp các cột thuế nội địa áp dụng tại khâu nhập khẩu:
Thuế GTGT khâu nhập khẩu (thường là 5% hoặc 10%, hoặc thuộc đối tượng không chịu thuế GTGT).
Thuế TTĐB hoặc Thuế BVMT (nếu thuộc danh mục hàng hóa chịu thuế).
Bước 4: Tra cứu Cột Chính sách quản lý mặt hàng
Một sai lầm phổ biến là doanh nghiệp chỉ tập trung vào tiền thuế mà bỏ qua các điều kiện phi thuế quan:
Đối chiếu cột chính sách chuyên ngành gắn liền với mã HS trong Biểu thuế 2026.
Xác định lô hàng có thuộc diện: Kiểm tra chất lượng nhà nước, Kiểm dịch động/thực vật, Công bố hợp quy, Giấy phép nhập khẩu tự động/chuyên ngành hay Cấm xuất nhập khẩu.
Những Lỗi Thường Gặp & Rủi Ro Khi Áp Mức Thuế XNK 2026
Trong quá trình thực thi nghiệp vụ khai báo hải quan, việc áp sai mã HS hoặc tính toán nhầm lẫn nghĩa vụ thuế có thể gây ra những hậu quả tài chính và pháp lý nghiêm trọng cho doanh nghiệp.
Những Lỗi Thường Gặp & Rủi Ro Khi Áp Mức Thuế XNK 2026
Áp sai mã HS dẫn đến phạt truy thu thuế
Khi Hải quan kiểm tra sau thông quan (STTQ) phát hiện doanh nghiệp áp sai mã HS sang mã có thuế suất thấp hơn, doanh nghiệp sẽ bị truy thu toàn bộ tiền thuế thiếu, cộng thêm tiền chậm nộp (0.03%/ngày) và bị phạt hành chính từ 10% đến 20% số tiền thuế khai thiếu (hoặc phạt từ 1 đến 3 lần đối với hành vi trốn thuế).
Phân biệt: Phân biệt rõ giữa hành vi Khai sai dẫn đến thiếu thuế và Gian lận thuế để có phương án giải trình kỹ thuật phù hợp.
Hiểu sai quy tắc cộng dồn thuế nội địa
Nhiều doanh nghiệp tính toán sai tổng chi phí do không nắm vững công thức tính thuế dồn tại khâu nhập khẩu:
Công thức tính Thuế Nhập Khẩu (NK):
Thuế NK = Trị giá tính thuế (CIF) x Thuế suất NK
Công thức tính Thuế Tiêu Thụ Đặc Biệt (TTĐB):
Thuế TTĐB = (Trị giá tính thuế + Thuế NK) x Thuế suất TTĐB
Công thức tính Thuế Giá Trị Gia Tăng (GTGT):
Thuế GTGT = (Trị giá tính thuế + Thuế NK + Thuế TTĐB + Thuế BVMT) x Thuế suất GTGT
Ví dụ thực tế: Lô hàng có trị giá CIF là 100.000 USD. Thuế NK 10%, Thuế TTĐB 30%, Thuế GTGT 10%.
Thuế NK = 100.000 x 10% = 10.000 USD
Thuế TTĐB = (100.000 + 10.000) x 30% = 33.000 USD
Thuế GTGT = (100.000 + 10.000 + 33.000) x 10% = 14.300 USD
Tổng số thuế phải nộp: 10.000 + 33.000 + 14.300 = 57.300 USD (chiếm 57,3% trị giá CIF của lô hàng).
Không cập nhật các Nghị định sửa đổi bổ sung phát sinh trong năm
Biểu thuế xuất nhập khẩu 2026 file Excel là công cụ tổng hợp tại thời điểm ban hành. Trong năm 2026, Chính phủ hoặc Bộ Tài chính có thể ban hành các Nghị định/Thông tư sửa đổi bổ sung đột xuất (ví dụ: áp thuế chống bán phá giá tạm thời, giảm thuế GTGT theo chính sách hỗ trợ...).
Doanh nghiệp cần chủ động đối chiếu với các văn bản quy phạm pháp luật gốc trên Cổng thông tin điện tử Hải quan trước khi truyền tờ khai chính thức.
Dịch Vụ Hải Quan Uy Tín Tại Minh Việt Logistics
Minh Việt Logistics tự hào là đối tác tin cậy đồng hành cùng hàng nghìn doanh nghiệp trong và ngoài nước giải quyết triệt để mọi bài toán về hải quan và thuế XNK.
Đội ngũ chuyên gia trên 10 năm kinh nghiệm: Am hiểu sâu sắc Luật Hải quan và nghiệp vụ phân loại hàng hóa.
Cam kết trách nhiệm rõ ràng: Đồng hành giải trình kỹ thuật với cơ quan Hải quan, cam kết chịu trách nhiệm nếu phát sinh lỗi tư vấn chuyên môn.
Quy trình minh bạch - Tiến độ vượt trội: Giảm thiểu tối đa thời gian lưu kho bãi (Dem/Det), giúp hàng hóa thông quan nhanh chóng, đúng tiến độ sản xuất và kinh doanh.
Chủ động nắm vững Biểu thuế xuất nhập khẩu 2026 không chỉ giúp doanh nghiệp thực hiện đúng nghĩa vụ pháp lý với Nhà nước mà còn là công cụ chiến lược giúp tối ưu hóa chi phí giá vốn hàng bán và nâng cao năng lực cạnh tranh trên thị trường quốc tế.
Câu Hỏi Thường Gặp (FAQ)
Dưới đây là tổng hợp các giải đáp nhanh cho những thắc mắc phổ biến nhất mà bộ phận Xuất Nhập Khẩu và Doanh nghiệp thường gặp phải khi áp dụng Biểu thuế xuất nhập khẩu 2026.
1. Biểu thuế xuất nhập khẩu 2026 tích hợp bao nhiêu biểu thuế FTA?
Biểu thuế 2026 tích hợp tổng cộng 29 biểu thuế nhập khẩu ưu đãi đặc biệt (FTA) và thỏa thuận thương mại song phương/đa phương (như EVFTA, CPTPP, RCEP, VKFTA, ACFTA, ATIGA, AANZFTA...). Mỗi biểu thuế đều gắn liền với điều kiện chứng nhận xuất xứ (C/O) tương ứng.
2. Nếu hàng hóa có C/O ưu đãi nhưng thuế MFN lại thấp hơn thì áp dụng thuế nào?
Doanh nghiệp hoàn toàn có quyền lựa chọn áp dụng mức thuế suất có lợi nhất (thấp nhất) thực tế tại thời điểm đăng ký tờ khai hải quan. Nếu mức thuế MFN thấp hơn mức thuế FTA theo lộ trình, doanh nghiệp hoàn toàn có thể kê khai theo thuế MFN mà không bắt buộc phải nộp C/O.
3. Làm sao để biết mặt hàng nhập khẩu có bị kiểm tra chuyên ngành hay không?
Doanh nghiệp có thể tra cứu nhanh tại cột Chính sách quản lý mặt hàng trong Biểu thuế 2026. Tuy nhiên, để đảm bảo tính chính xác tuyệt đối, doanh nghiệp nên đối chiếu thêm các Quyết định/Thông tư ban hành Danh mục hàng hóa thuộc diện kiểm tra chuyên ngành mới nhất của các Bộ quản lý (Bộ Công Thương, Bộ NN&PTNT, Bộ Y tế, Bộ GTVT...).
4. Thuế nhập khẩu ưu đãi và thuế nhập khẩu ưu đãi đặc biệt khác nhau thế nào?
Thuế nhập khẩu ưu đãi và thuế nhập khẩu ưu đãi đặc biệt được áp dụng trong những trường hợp khác nhau. Thuế nhập khẩu ưu đãi thường áp dụng theo biểu thuế ưu đãi của Việt Nam đối với hàng hóa đáp ứng điều kiện tương ứng.
Trong khi đó, thuế nhập khẩu ưu đãi đặc biệt thường gắn với các hiệp định thương mại và yêu cầu về xuất xứ, chứng từ hoặc điều kiện hưởng ưu đãi. Vì vậy, khi tra cứu Biểu Thuế Xuất Nhập Khẩu 2026, doanh nghiệp cần xác định cả nước xuất xứ và hiệp định liên quan nếu muốn áp dụng mức thuế ưu đãi đặc biệt.
5. Biểu Thuế Xuất Nhập Khẩu 2026 có thay đổi trong năm không?
Có thể có. Biểu Thuế Xuất Nhập Khẩu 2026 không nên được hiểu là một bộ dữ liệu cố định trong toàn bộ năm, bởi Chính phủ có thể ban hành văn bản sửa đổi, bổ sung mức thuế hoặc chính sách áp dụng đối với từng nhóm hàng.
Chẳng hạn, Nghị định 72/2026/NĐ-CP đã sửa đổi mức thuế nhập khẩu ưu đãi đối với một số mặt hàng xăng, dầu và nguyên liệu; Nghị định 201/2026/NĐ-CP tiếp tục sửa đổi, bổ sung thuế suất thuế xuất khẩu của một số mặt hàng.
MINH VIỆT LOGISTICS UY TÍN - TẬN TÂM - CHUYÊN NGHIỆP


Dịch Vụ Kho Chung Trọn Gói Tại Minh Việt Logistics
Dịch Vụ Vận Tải Tại Minh Việt Logistics
Dịch Vụ Xuất Nhập Khẩu Chuyên Nghiệp Uy Tín Tại Minh Việt

Minh Việt Logistics nhận lô xe Vans đầu tiên – Bước tiến chiến lược trong hành trình logistics xanh tại Hà Nội

Dịch vụ kho chung & kho fulfillment tại Bình Chánh – Giải pháp tối ưu vận hành cho doanh nghiệp TMĐT

Kho chung, kho fulfillment tại Ngọc Hồi, Thanh Trì – Giải pháp tối ưu chi phí cho doanh nghiệp 2026
MINH VIỆT LOGISTICS ĐƠN VỊ LOGISTICS UY TÍN VIỆT NAM


