Quy Trình Xuất Nhập Khẩu Tại Chỗ Chi Tiết 2026
Quy trình xuất nhập khẩu tại chỗ yêu cầu doanh nghiệp kiểm soát đồng thời hồ sơ, tờ khai hải quan và việc giao nhận hàng hóa tại Việt Nam. Đặc biệt, từ 01/02/2026, người nhập khẩu tại chỗ phải hoàn tất thủ tục trong 15 ngày kể từ ngày hàng hóa xuất khẩu được thông quan hoặc giải phóng hàng.
Vậy XNK tại chỗ thực hiện theo trình tự nào, cần chuẩn bị những chứng từ gì và làm sao để tránh quá hạn 15 ngày? Nội dung dưới đây hướng dẫn quy trình xuất nhập khẩu tại chỗ theo 5 bước, kèm hồ sơ và các lỗi doanh nghiệp cần kiểm soát
1. Cơ Sở Pháp Lý Và Quy Định Mới Nhất Về XNK Tại Chỗ 2026
Quy trình xuất nhập khẩu tại chỗ hiện được điều chỉnh bởi nhiều văn bản liên quan đến hải quan, thuế xuất nhập khẩu, thuế GTGT và quản lý ngoại thương
Chính sách mới về xuất, nhập khẩu tại chỗ tháng 9/2026
Đối với nghiệp vụ này, doanh nghiệp cần đặc biệt lưu ý các văn bản sau:
Thông tư 121/2025/TT-BTC được ban hành ngày 18/12/2025 và có hiệu lực từ 01/02/2026. Đây là căn cứ quan trọng doanh nghiệp cần đối chiếu khi thực hiện quy trình xuất nhập khẩu tại chỗ trong năm 2026. Văn bản này trực tiếp sửa Điều 86 Thông tư 38/2015/TT-BTC, trong đó quy định thời hạn 15 ngày để người nhập khẩu tại chỗ thực hiện thủ tục kể từ ngày hàng hóa xuất khẩu thông quan hoặc được giải phóng hàng.
Lưu ý về quy định từ năm 2027
Luật số 11/2026/QH16 sửa đổi, bổ sung một số điều của Luật Hải quan đã được Quốc hội ban hành ngày 23/08/2026, nhưng đến 01/03/2027 mới có hiệu lực. Do đó, khi áp dụng quy trình trong năm 2026, doanh nghiệp vẫn phải căn cứ vào các quy định đang có hiệu lực tại thời điểm thực hiện thủ tục.
LƯU Ý: Không nên chỉ căn cứ vào một bài viết hướng dẫn cũ để thực hiện XNK tại chỗ. Doanh nghiệp cần kiểm tra văn bản đang có hiệu lực tại thời điểm đăng ký tờ khai, đặc biệt với các lô hàng có yêu cầu về thuế, gia công, sản xuất xuất khẩu hoặc doanh nghiệp chế xuất. Xem thêm những thông tin về Biểu thuế xuất nhập khẩu mới nhất 2026
2. Bộ Hồ Sơ Xuất Nhập Khẩu Tại Chỗ Cần Chuẩn Bị
Để thực hiện đúng quy trình xuất nhập khẩu tại chỗ, doanh nghiệp cần chuẩn bị và đối chiếu riêng hồ sơ của bên xuất khẩu và bên nhập khẩu thực hiện theo Điều 16 Thông tư 38/2015/TT-BTC đã được sửa đổi, bổ sung. Vì vậy, doanh nghiệp cần phân biệt hồ sơ phục vụ tờ khai xuất khẩu và tờ khai nhập khẩu, thay vì sử dụng một bộ chứng từ chung cho cả hai bên
2.1. Hồ sơ phía người xuất khẩu
Trong quy trình xuất nhập khẩu tại chỗ, người xuất khẩu cần chuẩn bị và kiểm tra các chứng từ liên quan đến giao dịch trước khi truyền tờ khai
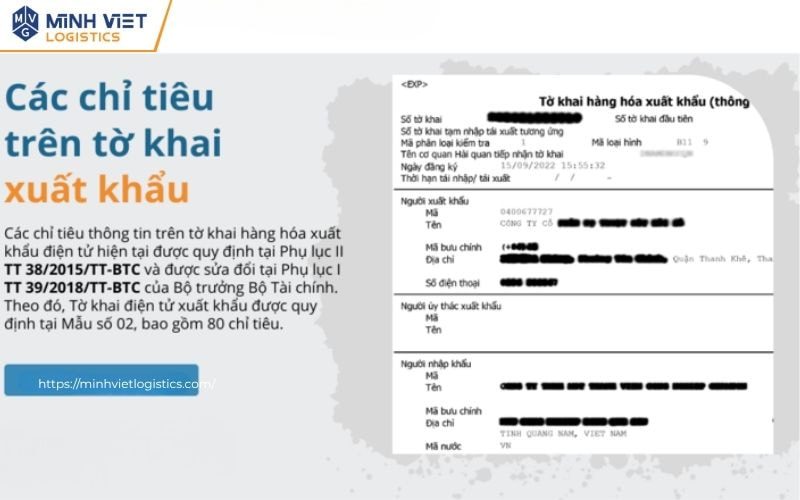
Tờ khai hải quan xuất khẩu được khai theo đúng loại hình và thông tin của giao dịch
Tờ khai hải quan xuất khẩu được khai theo đúng loại hình và thông tin của giao dịch.
Hóa đơn thương mại hoặc chứng từ có giá trị tương đương trong trường hợp người mua phải thanh toán cho người bán
Hợp đồng mua bán hoặc chứng từ thể hiện quan hệ giao dịch giữa các bên
Văn bản chỉ định giao hàng tại Việt Nam của thương nhân nước ngoài nếu giao dịch thuộc trường hợp thương nhân nước ngoài chỉ định giao, nhận hàng tại Việt Nam
Giấy phép xuất khẩu hoặc chứng từ quản lý chuyên ngành nếu mặt hàng thuộc diện phải có giấy phép
Chứng từ chứng minh điều kiện xuất khẩu nếu hàng hóa thuộc trường hợp pháp luật yêu cầu
Các chứng từ khác theo đặc điểm hàng hóa và loại hình xuất khẩu
Theo Thông tư 121/2025/TT-BTC, hồ sơ hải quan đối với hàng hóa xuất khẩu được quy định tại Điều 16; thành phần hồ sơ có thể phát sinh thêm tùy chính sách quản lý của từng mặt hàng
2.2. Hồ sơ phía người nhập khẩu
Ở chiều nhập khẩu, quy trình xuất nhập khẩu tại chỗ yêu cầu người nhập khẩu chuẩn bị hồ sơ để đăng ký tờ khai đối ứng với tờ khai xuất khẩu
Tờ khai hải quan nhập khẩu
Số tờ khai xuất khẩu tại chỗ tương ứng để khai theo cấu trúc được quy định trên hệ thống
Hóa đơn GTGT hoặc hóa đơn bán hàng theo quy định về hóa đơn, chứng từ đối với trường hợp tương ứng
Giấy phép nhập khẩu hoặc chứng từ quản lý chuyên ngành nếu mặt hàng thuộc diện quản lý
Chứng từ liên quan đến hàng hóa theo yêu cầu của từng loại hình
Giấy ủy quyền nếu doanh nghiệp sử dụng đơn vị dịch vụ thực hiện thủ tục theo phạm vi ủy quyền
Đây là một trong những điểm cần kiểm soát xuyên suốt quy trình xuất nhập khẩu tại chỗ, bởi thông tin tờ khai xuất khẩu là căn cứ để thực hiện tờ khai nhập khẩu đối ứng. Nếu bạn chưa rõ danh mục chi tiết, xem thêm tại Dịch Vụ Làm Thủ Tục Xuất Nhập Khẩu Tại Chỗ tại Minh Việt Logistics
3. Quy Trình Thực Hiện Xuất Nhập Khẩu Tại Chỗ 5 Bước Chuẩn Hải Quan
Quy trình xuất nhập khẩu tại chỗ có thể khái quát thành 5 bước chính, từ kiểm tra giao dịch và chỉ định đến khi hoàn tất tờ khai nhập khẩu:
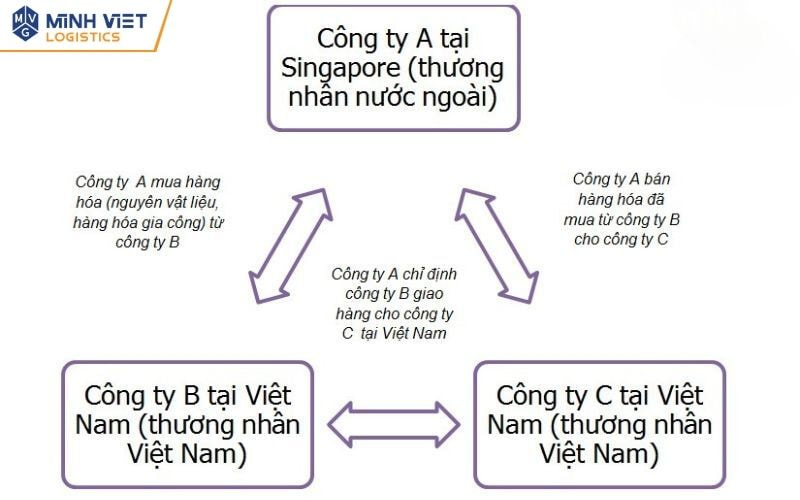
Quy trình xuất nhập khẩu tại chỗ
Bước 1: Ký hợp đồng và nhận chỉ định giao hàng
Bước đầu tiên trong quy trình xuất nhập khẩu tại chỗ là xác định rõ quan hệ mua bán và phương thức giao nhận hàng hóa
Đối với trường hợp thương nhân nước ngoài chỉ định giao, nhận hàng tại Việt Nam, doanh nghiệp cần có chứng từ thể hiện việc chỉ định giao hàng tại Việt Nam để chứng minh cơ sở thực hiện XNK tại chỗ.
Doanh nghiệp nên kiểm tra:
Chủ thể ký hợp đồng và các bên liên quan
Tên hàng, số lượng, quy cách và trị giá
Điều kiện giao nhận
Địa điểm giao hàng tại Việt Nam
Đơn vị thực tế nhận hàng
Yêu cầu về loại hình hải quan
Chính sách quản lý đối với mặt hàng
Bước 2: Khai báo tờ khai xuất khẩu tại chỗ
Sau khi hoàn tất bước kiểm tra ban đầu, doanh nghiệp chuyển sang bước khai tờ khai xuất khẩu trong quy trình xuất nhập khẩu tại chỗ
Theo Điều 86 được sửa đổi bởi Thông tư 121/2025/TT-BTC, người xuất khẩu phải khai thông tin liên quan đến địa điểm của Hải quan nơi làm thủ tục nhập khẩu và thông tin quản lý nội bộ theo hướng dẫn trên tờ khai
Trước khi truyền tờ khai, cần kiểm tra:
Mã loại hình xuất khẩu
Mã HS và mô tả hàng hóa
Số lượng, đơn vị tính
Trị giá
Thông tin người xuất khẩu và người nhập khẩu
Mã địa điểm làm thủ tục nhập khẩu
Thông tin hợp đồng/chứng từ liên quan
Chính sách mặt hàng và thuế nếu có
Sau khi truyền tờ khai, doanh nghiệp thực hiện các bước xử lý theo kết quả phân luồng của Hệ thống
Bước 3: Thông quan tờ khai xuất và thực hiện giao hàng
Trong quy trình xuất nhập khẩu tại chỗ, tờ khai xuất khẩu được xử lý theo kết quả phân luồng của Hệ thống :
Luồng xanh: tờ khai được xử lý theo cơ chế miễn kiểm tra hồ sơ và thực tế hàng hóa theo quy định
Luồng vàng: cơ quan hải quan kiểm tra hồ sơ
Luồng đỏ: cơ quan hải quan kiểm tra hồ sơ và kiểm tra thực tế hàng hóa
Đối với trường hợp phải kiểm tra thực tế hàng hóa, doanh nghiệp cần bố trí hàng tại địa điểm kiểm tra và phối hợp với cơ quan hải quan hoàn tất bước kiểm tra trước khi tiếp tục xử lý tờ khai
Một điểm cần đặc biệt lưu ý là không nên hiểu “tờ khai xuất đã thông quan” đồng nghĩa với việc có thể tự do giao hàng ngay trong mọi trường hợp
Theo Điều 86 hiện hành, người xuất khẩu phải thông báo việc hoàn thành thủ tục xuất khẩu để người nhập khẩu thực hiện tờ khai đối ứng và chỉ giao hàng sau khi người nhập khẩu đăng ký tờ khai nhập khẩu tại chỗ tương ứng, trừ các trường hợp đặc thù được quy định riêng
Sau khi đáp ứng điều kiện giao nhận, hai bên thực hiện bàn giao hàng hóa và lưu chứng từ chứng minh việc giao nhận
Bước 4: Khai báo tờ khai nhập khẩu tại chỗ
Tiếp theo trong quy trình xuất nhập khẩu tại chỗ, người nhập khẩu phải đăng ký tờ khai nhập khẩu tại chỗ đối ứng trong thời hạn quy định. Thời hạn hiện hành là 15 ngày kể từ ngày hàng hóa xuất khẩu thông quan hoặc được giải phóng hàng
Quá thời hạn này mà người nhập khẩu chưa đăng ký tờ khai nhập khẩu đối ứng, cơ quan hải quan có thể thực hiện hủy tờ khai xuất khẩu tại chỗ theo quy định.
Khi khai tờ khai nhập khẩu, doanh nghiệp cần đặc biệt kiểm tra:
Số tờ khai xuất khẩu tại chỗ tương ứng
Mã loại hình nhập khẩu
Mã HS
Số lượng và đơn vị tính
Trị giá
Thông tin người nhập khẩu
Thông tin hóa đơn
Chính sách thuế
Chính sách quản lý hàng hóa
Sau khi đăng ký, tờ khai nhập khẩu tiếp tục được xử lý theo kết quả phân luồng của Hệ thống
Bước 5: Hoàn tất thủ tục và đưa hàng vào sản xuất
Bước cuối của quy trình xuất nhập khẩu tại chỗ là kiểm tra trạng thái tờ khai và hoàn tất các chứng từ liên quan trước khi đưa hàng vào sản xuất hoặc sử dụng
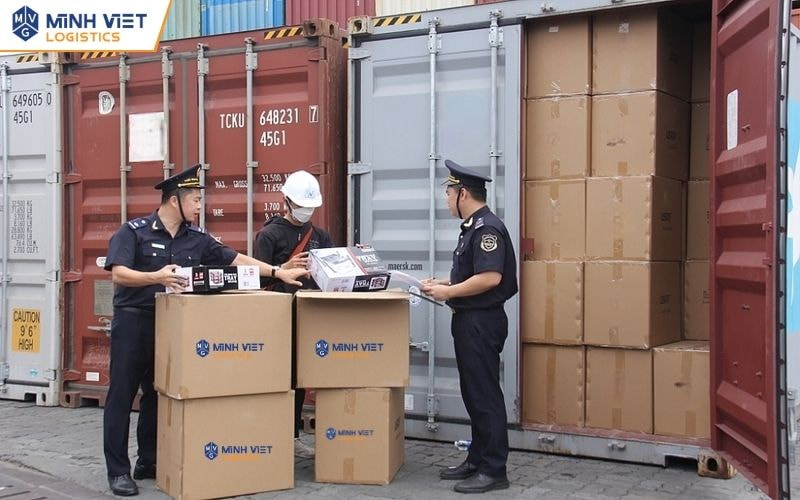
Hoàn tất thủ tục xuất nhập khẩu và đưa hàng vào sản xuất
Doanh nghiệp chỉ được đưa hàng hóa vào sản xuất hoặc tiêu thụ sau khi hàng hóa nhập khẩu đã được thông quan hoặc giải phóng hàng theo quy định
Sau khi hoàn tất, doanh nghiệp cần:
Kiểm tra trạng thái tờ khai
Đối chiếu thông tin tờ khai xuất – nhập
Hoàn thiện chứng từ giao nhận
Hoàn thiện hồ sơ kế toán, thuế liên quan
Lưu trữ hồ sơ hải quan
Theo dõi nghĩa vụ thuế nếu phát sinh
4. Những Sai Sót Thường Gặp Và Cách Khắc Phục
Trong thực tế triển khai quy trình xuất nhập khẩu tại chỗ, lỗi thường phát sinh không phải vì doanh nghiệp không biết khai tờ khai, mà do thông tin giữa hai bên không đồng nhất hoặc không kiểm soát đúng thời hạn
Sai sót 1: Quá thời hạn 15 ngày làm thủ tục nhập khẩu
Đây là một trong những rủi ro cần kiểm soát đầu tiên khi thực hiện quy trình xuất nhập khẩu tại chỗ. Người nhập khẩu phải thực hiện thủ tục trong 15 ngày kể từ ngày hàng hóa xuất khẩu thông quan hoặc được giải phóng hàng. Nếu quá thời hạn mà chưa đăng ký tờ khai nhập khẩu đối ứng, cơ quan hải quan có thể hủy tờ khai xuất khẩu tại chỗ theo quy định.
Cách khắc phục:
Ghi nhận ngày tờ khai xuất khẩu được thông quan/giải phóng hàng.
Thiết lập thời hạn theo dõi ngay sau khi tờ khai xuất hoàn tất.
Thông báo ngay cho bên nhập khẩu.
Kiểm tra trạng thái tờ khai nhập khẩu đối ứng thay vì chỉ gửi chứng từ cho đối tác.
Lưu ý: Không nên chờ đến gần ngày thứ 15 mới kiểm tra tờ khai đối ứng. Nếu phát sinh lỗi khai báo hoặc chứng từ, doanh nghiệp có thể không còn đủ thời gian xử lý
Sai sót 2: Khai sai mã địa điểm hải quan đích
Trong quy trình xuất nhập khẩu tại chỗ, thông tin địa điểm làm thủ tục nhập khẩu phải được khai chính xác để tờ khai xuất và tờ khai nhập có thể đối ứng đúng nghiệp vụ
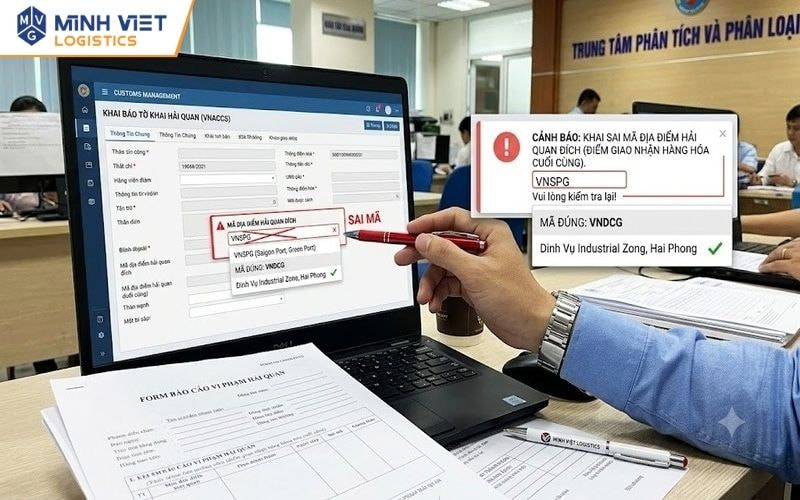 Sai sót trong khai sai mã địa điểm hải quan đích
Sai mã địa điểm có thể khiến doanh nghiệp phải xử lý lại thông tin hoặc phát sinh vướng mắc trong quá trình đối chiếu.
Cách khắc phục:
✓ Xác định đúng cơ quan Hải quan nơi thực hiện thủ tục nhập khẩu trước khi khai tờ khai xuất
✓ Kiểm tra mã địa điểm trên phần mềm khai báo trước khi truyền tờ khai
✓ Đối chiếu thông tin giữa bên xuất khẩu và bên nhập khẩu trước khi đăng ký
Sai sót 3: Chứng từ thanh toán và hóa đơn không khớp
Thông tin trên hợp đồng, hóa đơn, tờ khai và chứng từ kế toán cần được kiểm tra thống nhất. Các sai lệch về tên hàng, số lượng, trị giá, đơn vị tính hoặc thông tin đối tác có thể làm phát sinh yêu cầu giải trình, khai bổ sung hoặc ảnh hưởng đến việc xử lý hồ sơ thuế.
Cách khắc phục:
Lập một bảng thông tin chuẩn cho từng lô hàng.
Kiểm tra hóa đơn trước khi truyền tờ khai.
Đối chiếu số lượng và trị giá giữa chứng từ thương mại và dữ liệu khai báo.
Lưu đầy đủ chứng từ giao nhận và thanh toán liên quan.
Sai sót 4: Giao hàng khi chưa hoàn tất bước đăng ký tờ khai đối ứng
Theo quy định tại Điều 86, trong quy trình xuất nhập khẩu tại chỗ, người xuất khẩu chỉ giao hàng sau khi người nhập khẩu đăng ký tờ khai nhập khẩu tại chỗ tương ứng
Do đó, doanh nghiệp không nên chỉ căn cứ vào việc tờ khai xuất đã thông quan để quyết định giao hàng
Sai sót 5: Đưa hàng vào sản xuất khi tờ khai nhập chưa hoàn tất
Người nhập khẩu chỉ được đưa hàng hóa vào sản xuất hoặc tiêu thụ sau khi hàng hóa nhập khẩu đã được thông quan hoặc giải phóng hàng
Đây là điểm cần đặc biệt lưu ý đối với doanh nghiệp sản xuất, DNCX hoặc doanh nghiệp sử dụng nguyên liệu nhập khẩu cho hoạt động sản xuất.
Nếu doanh nghiệp chưa có nhân sự chuyên trách hoặc chưa thường xuyên xử lý XNK tại chỗ, nên thực hiện kiểm tra hồ sơ trước khi truyền tờ khai. Việc rà soát trước giúp phát hiện sai lệch về loại hình, mã HS, địa điểm hải quan và thông tin tờ khai đối ứng trước khi phát sinh vấn đề trên hệ thống.
5. Tại Sao Nên Chọn Minh Việt Logistics Hỗ Trợ Quy Trình Xuất Nhập Khẩu Tại Chỗ?
Quy trình xuất nhập khẩu tại chỗ yêu cầu doanh nghiệp kiểm soát đồng thời hồ sơ thương mại, tờ khai xuất khẩu, tờ khai nhập khẩu, thời hạn đăng ký và việc đối chiếu thông tin giữa hai bên. Chỉ cần sai mã loại hình, sai thông tin tờ khai đối ứng hoặc chậm đăng ký tờ khai nhập khẩu, doanh nghiệp có thể phải xử lý lại hồ sơ và phát sinh thời gian, chi phí không cần thiết
Minh Việt Logistics cung cấp dịch vụ xuất nhập khẩu tại chỗ hỗ trợ doanh nghiệp kiểm soát toàn bộ quy trình
Minh Việt Logistics cung cấp dịch vụ xuất nhập khẩu tại chỗ hỗ trợ doanh nghiệp kiểm soát toàn bộ quy trình từ khâu kiểm tra hồ sơ đến khi hoàn tất thủ tục hải quan, thay vì chỉ thực hiện riêng bước khai báo..
Khi lựa chọn Minh Việt Logistics, doanh nghiệp được tập trung vào 4 giá trị chính:
✓ Kiểm tra hồ sơ trước khi khai báo: Rà soát hợp đồng, hóa đơn, thông tin hàng hóa, chứng từ chỉ định giao hàng và các chứng từ liên quan để phát hiện sớm nội dung chưa phù hợp trước khi mở tờ khai.
✓ Kiểm soát đối chiếu tờ khai xuất – nhập: Theo dõi thông tin giữa tờ khai xuất khẩu và tờ khai nhập khẩu tương ứng, hạn chế sai lệch về số tờ khai, mã loại hình, thông tin hàng hóa và các nội dung liên quan.
✓ Theo dõi thời hạn xử lý: Kiểm soát mốc 15 ngày đối với thủ tục nhập khẩu tại chỗ để doanh nghiệp chủ động hoàn tất tờ khai đúng thời hạn, tránh phát sinh tình huống phải xử lý do quá hạn.
✓ Hỗ trợ xử lý vướng mắc với Hải quan: Khi tờ khai phát sinh lỗi, yêu cầu sửa đổi, kiểm tra hồ sơ hoặc kiểm tra thực tế hàng hóa, Minh Việt phối hợp xử lý theo đúng tình trạng của từng lô hàng thay vì để doanh nghiệp tự tìm hướng giải quyết.
Điểm khác biệt nằm ở việc Minh Việt không chỉ ‘truyền tờ khai’, mà kiểm soát toàn bộ quy trình xuất nhập khẩu tại chỗ theo từng lô hàng. Điều này giúp doanh nghiệp giảm rủi ro sai hồ sơ, hạn chế thời gian chờ xử lý và chủ động hơn trong kế hoạch giao nhận, sản xuất.
Nếu bạn đang gặp vướng mắc trong việc đối chiếu tờ khai hoặc cần đơn vị hỗ trợ làm thủ tục hải quan chuyên nghiệp, hãy liên hệ ngay với Minh Viet Logistics.
Hãy liên hệ với chúng tôi
MINH VIỆT LOGISTICS
Hotline: 0904 91 8877
Địa chỉ:
Trụ sở chính: A208 - BT2B, Khu nhà ở để bán Mễ Trì, Nam Từ Liêm, Hà Nội
Chi nhánh TP. HCM: Số 117/2D1 Hồ Văn Long, P.Tân Tạo, Q. Bình Tân, Tp.HCM
Chi nhánh TP. Đà Nẵng: Đường 11B, KCN Hòa Khánh, Q. Liên Chiểu, TP. Đà Nẵng
Câu hỏi thường gặp
Câu 1: Thời hạn làm thủ tục nhập khẩu tại chỗ là bao lâu?
Theo quy định tại Điều 86 Thông tư 38/2015/TT-BTC được sửa đổi bởi Thông tư 121/2025/TT-BTC, người nhập khẩu tại chỗ phải làm thủ tục trong thời hạn 15 ngày kể từ ngày hàng hóa xuất khẩu thông quan hoặc được giải phóng hàng.
Câu 2: Quá 15 ngày chưa mở tờ khai nhập khẩu tại chỗ thì sao?
Đối với trường hợp thông thường, nếu quá thời hạn 15 ngày kể từ ngày tờ khai xuất khẩu thông quan hoặc giải phóng hàng mà người nhập khẩu chưa đăng ký tờ khai nhập khẩu đối ứng, cơ quan hải quan thực hiện hủy tờ khai xuất khẩu tại chỗ theo quy định.
Một số trường hợp đặc thù, chẳng hạn sản phẩm gia công hoặc sản phẩm sản xuất xuất khẩu tại chỗ, có cơ chế xử lý riêng khi quá hạn. Doanh nghiệp cần xác định đúng loại hình trước khi xử lý.
Câu 3: Hàng xuất nhập khẩu tại chỗ có được hoàn thuế GTGT không?
Việc áp dụng thuế GTGT, điều kiện về hóa đơn, chứng từ và hồ sơ khấu trừ/hoàn thuế không nên được kết luận chỉ dựa trên việc giao dịch được thực hiện theo hình thức XNK tại chỗ. Doanh nghiệp cần kiểm tra đồng thời đối tượng giao dịch, loại hàng hóa, hồ sơ hải quan, hóa đơn, chứng từ thanh toán và quy định thuế GTGT đang áp dụng tại thời điểm phát sinh.
Câu 4: Xuất nhập khẩu tại chỗ cần chuẩn bị những hồ sơ gì?
Hồ sơ xuất nhập khẩu tại chỗ gồm các chứng từ phục vụ tờ khai xuất khẩu và tờ khai nhập khẩu. Tùy giao dịch và mặt hàng, doanh nghiệp có thể cần hợp đồng, hóa đơn, chứng từ chỉ định giao hàng, giấy phép hoặc chứng từ quản lý chuyên ngành.
Câu 5: Các bước xuất nhập khẩu tại chỗ gồm những bước nào?
Các bước xuất nhập khẩu tại chỗ gồm kiểm tra giao dịch và chỉ định giao hàng, khai tờ khai xuất khẩu, hoàn tất thủ tục và giao hàng, khai tờ khai nhập khẩu đối ứng, sau đó hoàn tất hồ sơ và đưa hàng vào sản xuất. Doanh nghiệp cần kiểm soát thông tin giữa hai tờ khai và thời hạn đăng ký tờ khai nhập khẩu trong suốt quy trình.