Một Số Loại Hình Xuất Nhập Khẩu Hiện Nay Mà Bạn Cần Biết
Trong hoạt động thương mại quốc tế, mỗi lô hàng có thể được thực hiện theo một loại hình xuất nhập khẩu khác nhau tùy mục đích giao dịch. Việc xác định đúng loại hình giúp doanh nghiệp chuẩn bị hồ sơ phù hợp, thực hiện đúng nghĩa vụ thuế và hạn chế rủi ro khi làm thủ tục hải quan. Trong bài viết này, Minh Việt Logistics tổng hợp những loại hình xuất nhập khẩu phổ biến hiện nay và các lưu ý doanh nghiệp cần biết
1. Loại hình xuất nhập khẩu là gì?
Loại hình xuất nhập khẩu là cách phân loại hoạt động đưa hàng hóa ra khỏi hoặc vào lãnh thổ Việt Nam theo mục đích giao dịch và phương án xử lý hàng hóa sau thông quan
Nói đơn giản, doanh nghiệp cần xác định rõ hàng được nhập về để bán trong nước, để sản xuất hàng xuất khẩu, để gia công cho đối tác nước ngoài, để tạm sử dụng rồi tái xuất, hay chỉ giao nhận tại Việt Nam theo chỉ định của thương nhân nước ngoài. Mỗi mục đích khác nhau sẽ kéo theo yêu cầu khác nhau về chứng từ, quy trình khai báo, quản lý hàng hóa và nghĩa vụ tài chính khi lựa chọn loại hình xuất nhập khẩu
Doanh nghiệp cũng cần phân biệt rõ giữa loại hình xuất nhập khẩu và phương thức vận chuyển:
Ví dụ, doanh nghiệp có thể nhập khẩu một lô vải bằng đường biển. Nếu vải được nhập về để bán tại Việt Nam, đây có thể là nhập khẩu kinh doanh. Còn nếu vải được nhập về để thực hiện hợp đồng gia công cho đối tác nước ngoài, bản chất nghiệp vụ sẽ khác. Vì vậy, trước khi ký hợp đồng ngoại thương hoặc đặt cọc hàng hóa, doanh nghiệp nên xác định chính xác mục đích của lô hàng để lựa chọn loại hình xuất nhập khẩu, phương án khai báo và tổ chức vận chuyển hiệu quả
2. 7 loại hình xuất nhập khẩu phổ biến hiện nay
Trong thực tế, cùng một nhóm hàng hóa, loại hình xuất nhập khẩu có thể khác nhau khi thay đổi mục đích sử dụng, hình thức hợp đồng, nguồn gốc nguyên liệu hoặc kế hoạch xử lý hàng sau thông quan.
Do đó, trước khi ký hợp đồng, đặt booking hoặc đưa hàng về cảng, doanh nghiệp cần rà soát bản chất giao dịch và chuẩn bị phương án vận hành phù hợp. Một đối tác logistics uy tín có thể hỗ trợ kết nối các khâu vận tải, kho bãi, chứng từ và thủ tục xuất nhập khẩu, từ đó giúp doanh nghiệp chủ động hơn trong toàn bộ chuỗi cung ứng.
Một số loại hình xuất nhập khẩu phổ biến hiện nay mà bạn cần biết
Dưới đây là 7 loại hình xuất nhập khẩu phổ biến hiện nay mà doanh nghiệp thường gặp trong hoạt động mua bán quốc tế, sản xuất, gia công và giao nhận hàng hóa.
2.1. Xuất nhập khẩu kinh doanh
Xuất nhập khẩu kinh doanh là một trong những loại hình xuất nhập khẩu phổ biến nhất. Đây là hoạt động doanh nghiệp mua hàng từ nước ngoài về Việt Nam để bán, phân phối hoặc sử dụng hoặc bán hàng hóa từ Việt Nam cho khách hàng tại thị trường nước ngoài
Nhập khẩu kinh doanh
Nhập khẩu kinh doanh thường phù hợp với doanh nghiệp:
Nhập máy móc, thiết bị, nguyên vật liệu phục vụ hoạt động sản xuất trong nước
Nhập hàng tiêu dùng, hàng thành phẩm để phân phối
Nhập linh kiện, phụ tùng hoặc vật tư để kinh doanh
Nhập hàng theo hợp đồng mua bán quốc tế với đối tác nước ngoài
Xuất khẩu kinh doanh
Xuất khẩu kinh doanh phù hợp khi doanh nghiệp bán hàng hóa cho người mua nước ngoài theo hợp đồng thương mại quốc tế. Hàng xuất có thể là sản phẩm do doanh nghiệp trực tiếp sản xuất, hàng mua trong nước để xuất khẩu hoặc hàng được thu gom từ nhiều nhà cung cấp
Hồ sơ cơ bản thường cần có
Tùy loại hàng và thị trường, bộ chứng từ có thể gồm:
Hợp đồng ngoại thương
Hóa đơn thương mại (Commercial Invoice)
Phiếu đóng gói hàng hóa (Packing List)
Vận đơn đường biển, vận đơn hàng không hoặc chứng từ vận tải tương ứng
Chứng nhận xuất xứ hàng hóa (C/O) khi cần
Giấy phép, chứng nhận kiểm dịch hoặc hồ sơ kiểm tra chuyên ngành nếu mặt hàng thuộc diện quản lý
Catalogue, thông số kỹ thuật hoặc tài liệu sản phẩm để hỗ trợ xác định mã HS trong trường hợp cần thiết
Thuế và chính sách quản lý phụ thuộc vào mã HS, xuất xứ, trị giá hải quan, hiệp định thương mại áp dụng và đặc tính của từng mặt hàng. Nếu doanh nghiệp cần triển khai thủ tục mua bán hàng hóa quốc tế, vận chuyển và khai báo hồ sơ, có thể tham khảo thêm dịch vụ xuất nhập khẩu của Minh Việt Logistics
2.2. Nhập khẩu nguyên liệu để sản xuất hàng xuất khẩu
Nhập khẩu nguyên liệu để sản xuất hàng xuất khẩu là hình thức doanh nghiệp đưa nguyên liệu, vật tư hoặc linh kiện từ nước ngoài vào Việt Nam để tự tổ chức sản xuất thành phẩm và sau đó xuất khẩu thành phẩm ra thị trường quốc tế
Nguyên liệu, vật tư nhập khẩu để gia công sản phẩm xuất khẩu
Hình thức này phù hợp với doanh nghiệp có nhà máy, cơ sở sản xuất hoặc mô hình sản xuất ổn định phục vụ khách hàng nước ngoài.
Đặc điểm của loại hình sản xuất xuất khẩu
Doanh nghiệp chủ động nhập nguyên liệu, vật tư hoặc linh kiện.
Nguyên liệu được đưa vào quy trình sản xuất tại Việt Nam.
Thành phẩm sau sản xuất được xuất khẩu theo kế hoạch hoặc hợp đồng bán hàng.
Doanh nghiệp cần theo dõi chặt chẽ lượng nguyên liệu nhập, lượng sử dụng, lượng tồn, thành phẩm, phế liệu và phế phẩm.
Hồ sơ sản xuất phải có tính nhất quán với chứng từ nhập khẩu, chứng từ xuất khẩu và định mức sản xuất thực tế.
Doanh nghiệp cần chuẩn bị gì?
Bên cạnh bộ chứng từ nhập khẩu và xuất khẩu, doanh nghiệp thường cần quản lý:
Kế hoạch sản xuất.
Định mức sử dụng nguyên liệu.
Báo cáo nhập - xuất - tồn nguyên liệu, vật tư.
Hồ sơ kho.
Thông tin về phế liệu, phế phẩm phát sinh.
Chứng từ chứng minh quá trình sản xuất và xuất khẩu thành phẩm.
Điểm khó của loại hình xuất nhập khẩu này không chỉ nằm ở lúc mở tờ khai , mà còn ở quá trình quản lý sau thông quan. Nếu số liệu kho, định mức sản xuất hoặc hồ sơ xuất khẩu không khớp, doanh nghiệp có thể gặp khó khăn khi giải trình.
2.3. Nhập khẩu nguyên liệu, vật tư để gia công cho thương nhân nước ngoài
Gia công cho thương nhân nước ngoài là hoạt động doanh nghiệp Việt Nam nhận gia công hàng hóa theo hợp đồng ký với đối tác nước ngoài. Doanh nghiệp có thể nhận nguyên liệu, vật tư từ bên đặt gia công hoặc thực hiện mua nguyên liệu theo thỏa thuận trong hợp đồng
Sau quá trình gia công, sản phẩm thường được xuất trả cho thương nhân nước ngoài hoặc giao cho bên nhận theo chỉ định hợp lệ
Khi nào doanh nghiệp nên xem xét loại hình gia công?
Loại hình gia công thường phù hợp khi:
Doanh nghiệp ký hợp đồng nhận gia công với khách hàng nước ngoài
Đối tác nước ngoài cung cấp nguyên liệu, vật tư hoặc kiểm soát các yếu tố đầu vào quan trọng
Doanh nghiệp sản xuất hàng theo mẫu mã, tiêu chuẩn, đơn đặt hàng của bên đặt gia công
Thành phẩm được xuất trả cho đối tác hoặc giao cho một đơn vị khác theo chỉ định của đối tác
Những nội dung cần quản lý
Với hoạt động gia công, doanh nghiệp cần chú trọng:
Hợp đồng gia công và phụ lục hợp đồng
Danh mục nguyên liệu, vật tư, máy móc thiết bị nếu có
Định mức nguyên liệu và tiêu hao thực tế
Sản phẩm hoàn thành
Phế liệu, phế phẩm
Tình hình nhập - xuất - tồn
Chứng từ giao nhận và hồ sơ xuất trả/ giao hàng theo chỉ định
Phân biệt gia công và sản xuất xuất khẩu
Hai loại hình này thường dễ bị nhầm lẫn vì đều có hoạt động nhập nguyên liệu và xuất thành phẩm. Tuy nhiên, điểm khác biệt quan trọng là bản chất quan hệ thương mại
2.4. Tạm nhập tái xuất
Tạm nhập tái xuất là hình thức hàng hóa được đưa vào Việt Nam trong một thời gian nhất định, sau đó tiếp tục được xuất khẩu ra nước ngoài. Hàng hóa không được nhập về nhằm mục đích tiêu thụ thông thường tại thị trường Việt Nam
Loại hình tạm nhập tái xuất trong xuất nhập khẩu là gì?
Loại hình xuất nhập khẩu này thường xuất hiện trong hoạt động thương mại quốc tế, triển lãm, dự án, sửa chữa hoặc một số nghiệp vụ hàng hóa đặc thù
Một số trường hợp thường gặp
Nhập hàng vào Việt Nam để tái xuất sang nước thứ ba.
Tạm nhập máy móc, thiết bị phục vụ dự án, sự kiện hoặc thi công.
Tạm nhập hàng hóa để tham gia hội chợ, triển lãm.
Nhập hàng để bảo hành, sửa chữa rồi tái xuất.
Tạm nhập phương tiện, khuôn mẫu, thiết bị chuyên dụng theo mục đích sử dụng nhất định.
Những điểm doanh nghiệp phải kiểm soát
Mục đích tạm nhập phải rõ ràng
Thời hạn tái xuất cần được theo dõi sát
Địa điểm lưu giữ và tình trạng hàng hóa có thể chịu sự quản lý, giám sát theo từng trường hợp
Hàng hóa không được tự ý chuyển sang tiêu thụ nội địa nếu chưa thực hiện các thủ tục cần thiết
Một số nhóm hàng thuộc diện quản lý đặc biệt, hàng đã qua sử dụng hoặc hàng có điều kiện có thể chịu hạn chế, yêu cầu giấy phép hoặc cơ chế quản lý riêng
Chính sách tạm nhập tái xuất, chuyển khẩu và một số danh mục hàng hóa có điều kiện thuộc phạm vi quản lý ngoại thương được cơ quan quản lý cập nhật theo từng giai đoạn. Doanh nghiệp cần kiểm tra quy định hiện hành theo chính xác mặt hàng trước khi ký hợp đồng và đưa hàng về cảng
Rủi ro cần tránh
Không theo dõi thời hạn tái xuất
Dùng hàng không đúng mục đích khai báo
Chuyển giao hoặc tiêu thụ hàng trong nước khi chưa xử lý thủ tục
Không chuẩn bị phương án vận chuyển, kho bãi và hồ sơ tái xuất từ đầu
Lựa chọn sai mô hình giữa tạm nhập tái xuất, chuyển khẩu và nhập khẩu kinh doanh
2.5. Tạm xuất tái nhập
Tạm xuất tái nhập là hình thức đưa hàng hóa từ Việt Nam ra nước ngoài trong thời gian nhất định, sau đó đưa chính hàng hóa đó trở lại Việt Nam
Hình thức này thường áp dụng với hàng cần mang ra nước ngoài để sửa chữa, bảo hành, trưng bày, giới thiệu sản phẩm, thực hiện dự án hoặc phục vụ hoạt động ngắn hạn
Trường hợp thường gặp
Máy móc, thiết bị được đưa ra nước ngoài để sửa chữa
Hàng mẫu mang đi giới thiệu, quảng bá hoặc trưng bày tại triển lãm
Thiết bị, dụng cụ chuyên dụng phục vụ dự án ở nước ngoài
Khuôn mẫu, tài sản hoặc thiết bị được đưa ra nước ngoài trong thời gian nhất định
Hàng hóa đưa ra nước ngoài để kiểm định, thử nghiệm hoặc bảo hành
Lưu ý khi thực hiện
Doanh nghiệp cần xác định rõ lý do tạm xuất
Cần có hồ sơ nhận diện hàng hóa để đối chiếu khi tái nhập, đặc biệt với máy móc, thiết bị có số serial hoặc đặc điểm kỹ thuật riêng
Nếu hàng hóa đã được sửa chữa, thay thế linh kiện hoặc thay đổi trạng thái khi ở nước ngoài, chính sách hồ sơ và nghĩa vụ liên quan có thể khác
Không nên mặc định mọi trường hợp tạm xuất tái nhập đều có cơ chế thuế giống nhau, cần đối chiếu bản chất dịch vụ sửa chữa, linh kiện thay thế và quy định đang áp dụng
2.6. Xuất nhập khẩu tại chỗ
Xuất nhập khẩu tại chỗ là hoạt động giao nhận hàng hóa ngay tại Việt Nam theo chỉ định của thương nhân nước ngoài hoặc trong những trường hợp pháp luật cho phép. Hàng hóa không nhất thiết phải di chuyển qua biên giới vật lý, nhưng nghiệp vụ vẫn có thể phát sinh thủ tục xuất khẩu và nhập khẩu tương ứng
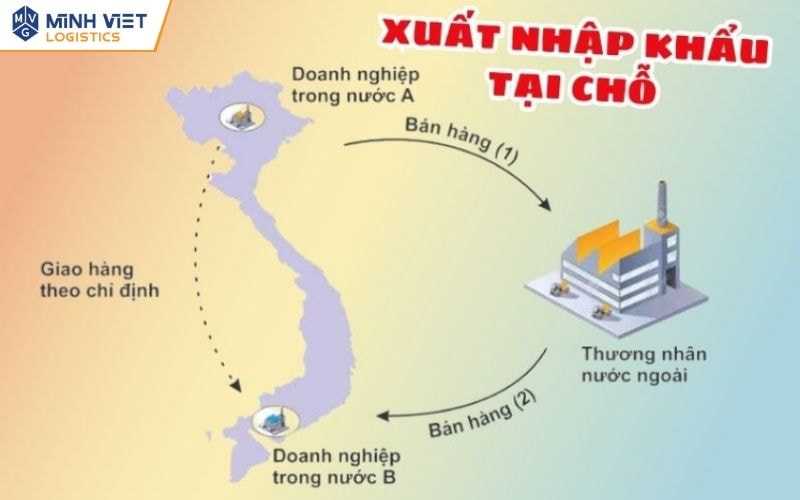
Tìm hiểu loại hình xuất nhập khẩu tại chỗ là gì?
Xuất nhập khẩu tại chỗ là loại hình xuất nhập khẩu tương đối đặc thù và dễ gây nhầm lẫn, nhất là với doanh nghiệp lần đầu làm việc với đối tác nước ngoài, doanh nghiệp chế xuất hoặc mô hình sản xuất theo chuỗi cung ứng
Những lưu ý quan trọng
Không phải mọi giao dịch mua bán tại Việt Nam có yếu tố nước ngoài đều là xuất nhập khẩu tại chỗ
Việc giao hàng tại Việt Nam không đồng nghĩa tự động được áp dụng loại hình này
Doanh nghiệp cần kiểm tra kỹ hợp đồng, chỉ định giao hàng, bên nhận hàng và chứng từ thương mại
Thời điểm mở tờ khai, xác nhận giao nhận và lưu trữ chứng từ cần được thực hiện đồng bộ
Sự không thống nhất giữa hợp đồng, invoice, tờ khai và giao nhận thực tế có thể làm tăng rủi ro khi giải trình
Với các giao dịch có yếu tố doanh nghiệp chế xuất, thương nhân nước ngoài hoặc mô hình chuỗi cung ứng nhiều bên, doanh nghiệp nên trao đổi với đơn vị nghiệp vụ trước khi mở tờ khai để xác định phương án phù hợp
2.7. Xuất nhập khẩu phi mậu dịch
Xuất nhập khẩu phi mậu dịch là hình thức áp dụng cho hàng hóa không nhằm mục đích mua bán thương mại thông thường. Tuy vậy, doanh nghiệp và cá nhân cần hiểu rằng “phi mậu dịch” không có nghĩa là hàng hóa không cần khai báo, không chịu kiểm tra chuyên ngành hoặc mặc nhiên được miễn thuế
Một số loại hàng thường gặp
Quà biếu, quà tặng.
Hàng mẫu.
Hàng viện trợ.
Tài sản di chuyển.
Hàng phục vụ hội nghị, hội thảo, trưng bày hoặc sự kiện.
Tài liệu, ấn phẩm, vật phẩm không phục vụ mục đích thương mại.
Hàng gửi đi kiểm nghiệm, thử nghiệm, nghiên cứu hoặc giới thiệu sản phẩm tùy trường hợp.
Những doanh nghiệp nước ngoài gửi một số mẫu bao bì sang Việt Nam để doanh nghiệp trong nước thử nghiệm chất lượng trước khi ký hợp đồng. Lô hàng này có thể mang tính chất phi mậu dịch, nhưng vẫn cần kiểm tra chính sách hàng hóa, giá trị khai báo và các yêu cầu liên quan
Những hiểu lầm cần tránh
Phi mậu dịch không đồng nghĩa miễn thuế: Nghĩa vụ thuế phụ thuộc vào loại hàng, đối tượng nhận, giá trị, mục đích và chính sách áp dụng
Hàng mẫu không phải lúc nào cũng được nhập dễ dàng: Một số hàng mẫu vẫn có thể thuộc diện kiểm tra chuyên ngành, kiểm dịch hoặc điều kiện nhập khẩu
Quà biếu không được bỏ qua hồ sơ: Chứng từ mô tả hàng hóa, giá trị và mục đích gửi cần rõ ràng
Không nên khai phi mậu dịch để thay cho nhập khẩu kinh doanh: Cách làm này có thể tạo rủi ro về mục đích sử dụng, thuế và tính hợp lệ của hồ sơ
3. Doanh nghiệp nên lựa chọn loại hình xuất nhập khẩu nào?
Để lựa chọn loại hình xuất nhập khẩu phù hợp, doanh nghiệp cần xuất phát từ bản chất thực tế của giao dịch, không chỉ dựa trên tên hàng hoặc lời tư vấn chung chung. Doanh nghiệp có thể xác định theo 4 bước dưới đây
Doanh nghiệp cần lựa chọn loại hình XNK phù hợp với nhu cầu thực tế
3.1. Xác định mục đích cuối cùng của hàng hóa
Với mỗi trường hợp khác nhau, doanh nghiệp cần lựa chọn loại hình xuất nhập khẩu phù hợp để tối ưu hoạt động
3.2. Kiểm tra chính sách của mặt hàng
Sau khi xác định mục đích giao dịch, doanh nghiệp cần kiểm tra hàng hóa có thuộc nhóm:
Hàng cấm xuất khẩu hoặc cấm nhập khẩu.
Hàng xuất nhập khẩu có điều kiện.
Hàng phải có giấy phép.
Hàng cần kiểm dịch động vật, thực vật.
Hàng cần kiểm tra chất lượng, an toàn thực phẩm hoặc hợp quy.
Hàng chịu quản lý chuyên ngành.
Hàng có yêu cầu đặc biệt về nhãn, xuất xứ hoặc tiêu chuẩn kỹ thuật.
Bước này cần thực hiện càng sớm càng tốt, lý tưởng là trước khi ký hợp đồng ngoại thương hoặc đưa hàng về cảng. Nếu kiểm tra chính sách quá muộn, doanh nghiệp có thể phát sinh chi phí lưu container, lưu bãi, lưu kho hoặc rủi ro không thể thông quan đúng kế hoạch
3.3. Rà soát chứng từ trước khi mở tờ khai
Một bộ hồ sơ nhất quán thường quan trọng hơn việc có thật nhiều giấy tờ. Doanh nghiệp nên đối chiếu thông tin giữa:
Hợp đồng
Invoice
Packing list
Vận đơn
Thông tin người bán, người mua, người nhận hàng
Tên hàng, số lượng, đơn giá, điều kiện giao hàng
Mã HS dự kiến
Xuất xứ hàng hóa
Giấy phép và chứng từ chuyên ngành
Mục đích sử dụng hàng sau thông quan
Sự sai khác nhỏ về số lượng, đơn vị tính, mô tả hàng hoặc điều kiện giao hàng có thể khiến việc giải trình trở nên phức tạp hơn
3.4. Lựa chọn đơn vị logistics có năng lực nghiệp vụ
Với doanh nghiệp mới triển khai xuất nhập khẩu hoặc lô hàng có đặc thù cao, việc có đơn vị logistics hiểu nghiệp vụ sẽ giúp giảm đáng kể rủi ro vận hành
Một đơn vị hỗ trợ phù hợp cần có khả năng:
Rà soát thông tin lô hàng trước khi vận chuyển
Tư vấn hướng xử lý hồ sơ theo bản chất giao dịch
Phối hợp vận tải quốc tế, vận tải nội địa, kho bãi và giao nhận
Theo dõi tiến độ hàng về, lịch tàu hoặc lịch bay
Hỗ trợ khai báo hải quan và xử lý vấn đề phát sinh
Cập nhật tình trạng lô hàng minh bạch cho doanh nghiệp
Minh Việt Logistics hỗ trợ doanh nghiệp trong hoạt động logistics, kho bãi, vận tải và dịch vụ xuất nhập khẩu. Với các lô hàng cần vận chuyển bằng container, doanh nghiệp có thể tham khảo thêm quy trình xuất khẩu hàng FCL để chủ động chuẩn bị từ khâu booking, đóng hàng, chứng từ đến giao hàng tại cảng
Trước khi đóng hàng xuất khẩu vào container, doanh nghiệp cũng nên kiểm tra cách chèn lót, phân bổ tải trọng, niêm phong và bảo vệ hàng hóa nhằm hạn chế hư hỏng hoặc phát sinh chi phí không cần thiết. Xem thêm các lưu ý khi đóng hàng xuất khẩu vào container
Nếu doanh nghiệp đang cần tư vấn về thủ tục, vận chuyển, lưu kho hoặc triển khai dịch vụ xuất nhập khẩu tại Hà Nội, Minh Việt Logistics có thể hỗ trợ rà soát thông tin lô hàng và đề xuất phương án logistics phù hợp
Hãy liên hệ với chúng tôi
MINH VIỆT LOGISTICS
Hotline: 0904 91 8877
Địa chỉ:
Trụ sở chính: A208 - BT2B, Khu nhà ở để bán Mễ Trì, Nam Từ Liêm, Hà Nội
Chi nhánh TP. HCM: Số 117/2D1 Hồ Văn Long, P.Tân Tạo, Q. Bình Tân, Tp.HCM
Chi nhánh TP. Đà Nẵng: Đường 11B, KCN Hòa Khánh, Q. Liên Chiểu, TP. Đà Nẵng
Câu hỏi thường gặp
Câu 1: Có những loại hình xuất nhập khẩu nào phổ biến hiện nay?
Một số loại hình phổ biến gồm xuất nhập khẩu kinh doanh, sản xuất xuất khẩu, gia công cho thương nhân nước ngoài, tạm nhập tái xuất, tạm xuất tái nhập, xuất nhập khẩu tại chỗ và phi mậu dịch. Mỗi loại hình có mục đích giao dịch, hồ sơ và cách quản lý hàng hóa khác nhau.
Câu 2: Nhập khẩu kinh doanh và sản xuất xuất khẩu khác nhau như thế nào?
Nhập khẩu kinh doanh thường phục vụ bán, phân phối hoặc sử dụng hàng hóa tại Việt Nam. Sản xuất xuất khẩu là trường hợp doanh nghiệp nhập nguyên liệu, vật tư để sản xuất thành phẩm và xuất khẩu ra nước ngoài.
Câu 3: Gia công và sản xuất xuất khẩu có phải là cùng một loại hình không?
Không. Gia công gắn với việc doanh nghiệp nhận gia công theo hợp đồng với thương nhân nước ngoài, trong khi sản xuất xuất khẩu thường do doanh nghiệp chủ động nhập hoặc mua nguyên liệu để sản xuất hàng xuất khẩu.
Câu 4: Xuất nhập khẩu tại chỗ có cần vận chuyển hàng qua biên giới không?
Không nhất thiết phải có việc vận chuyển hàng hóa qua biên giới vật lý. Hàng có thể được giao nhận tại Việt Nam, nhưng doanh nghiệp vẫn phải đáp ứng điều kiện và thực hiện thủ tục tương ứng với xuất nhập khẩu tại chỗ.
Câu 5: Tạm nhập tái xuất khác gì với nhập khẩu kinh doanh?
Tạm nhập tái xuất là đưa hàng vào Việt Nam trong một thời gian nhất định rồi tiếp tục xuất khẩu, không nhằm tiêu thụ thông thường tại Việt Nam. Nhập khẩu kinh doanh hướng đến việc bán, phân phối hoặc sử dụng hàng hóa trong nước.